

亨德里克·贝森宾德(Hendrik Bessembinder)在一系列跨越百年的资产定价研究中揭示了股票市场极端的正偏态分布与幂律特征(即少数企业创造绝大部分财富,多数企业长期回报平庸)。1926年以来的全美近三万家上市公司样本中,超过半数的上市公司全生命周期累计回报为负,仅约4%的头部企业贡献了全市场超越短期国债的全部净财富增量,而剩余96%的企业净回报总和在扣除无风险利率后实质为零。
贝森宾德研究揭示的这一跨世纪的财富创造总览图,为本文的观察对象——埃克森美孚(Exxon Mobil)提供了一个极具说服力的历史坐标系。在这100年的胜者序列中,埃克森美孚表现尤为突出,成功穿越了大萧条、两次世界大战、多次中东石油危机以及剧烈的大宗商品下行周期。
在1926-2016年间,埃克森美孚累计为股东创造了超过1.23万亿美元的超额净财富,占当时全美股票市场总净财富创造的2.89%(Bessembinder, 2018),与苹果、微软、通用电气和IBM等巨头共同构成了跨越近百年的核心财富引擎。截至2025年12月,埃克森美孚累计股东财富创造总额已提升至约1.42万亿美元,年化回报率高达11.47%。
石油天然气行业具有典型的重资产、长投资回收周期和高度地缘政治敏感性特征,其基础产品现货价格在过去数十年间经历过频繁的暴涨暴跌。20世纪70年代两次石油危机爆发后,国际原油定价体系发生结构性裂变,以纽约商品交易所轻质低硫原油期货(WTI)和伦敦洲际交易所布伦特原油期货(Brent)为核心的现代原油衍生品市场迅速崛起。
作为上游勘探开发与下游炼油化工一体化的能源巨头,埃克森美孚赋予原油期货业务的极高战略定位。
埃克森美孚业务体系中,原油期货不是一个方向性单边投机或常规的静态避险工具,而是将其深度整合于全球物流调度、裂解加工优化、区域基差管理和供应链资本配置之中,构筑起抵御大宗商品极端波动的稳健经营机制。
一、期货市场的战略定位
现代企业风险管理理论中,关于大宗商品生产商是否应进行金融衍生品套期保值一直存在深入探讨。Jin与Jorion等学者的实证研究表明,对于单纯的独立上游油气开采企业来说,在金融市场上进行大比例的单边卖出保值在统计上并不显著提升公司的托宾Q值(Tobin's Q,即公司市场价值与资产重置成本的比率,常用于衡量企业价值创造能力),因为外部投资者能够通过投资组合分散宏观商品价格风险,且衍生品操作容易带来高昂的交易摩擦成本与流动性陷阱。
那么,实践中,对于埃克森美孚这样的巨头,套期保值的意义与独立开采商有何本质不同?
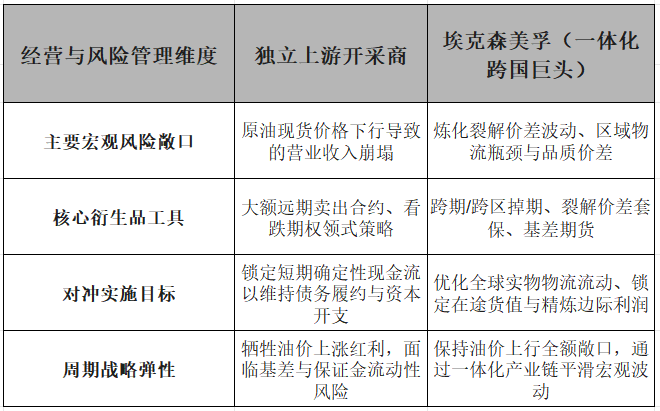
我们研究发现,埃克森美孚在发展过程中确立了独特的衍生品运用哲学,即以实体产业链的“天然对冲”为主体,以资产负债表的财务弹性为依托,严格限制脱离实物资产的金融交易。
1.垂直一体化结构构建的首道防线
埃克森美孚的资产组合深度覆盖了上游勘探开采、中游管网与海运物流、下游炼油与成品油零售,以及高性能化工产品制造。这种垂直一体化布局在公司内部自发形成了平抑油价周期的天然互补效应:
在上游价格高企阶段,原油与天然气开采业务实现丰厚的净利润与经营现金流,完全能够吸收下游炼化板块因原材料采购成本激增而面临的毛利压缩;
在宏观经济衰退或原油供应过剩导致油价暴跌阶段,虽然上游开采板块盈利受挫,但低廉的进料成本显著降低了炼油厂和化工装置的运营成本,炼化裂解价差与高附加值化学品毛利顺势扩张,为整个集团提供稳固的利润底线与现金流支撑。
由于上下游板块在现金流生成层面具有高度的负相关性,埃克森美孚在顶层战略上无需在期货市场上长期维持高比例的单边远期卖出头寸,从而完整保留了公司在原油超级周期中享受油价上涨红利的财务弹性。
2.资产负债表与投资纪律作为流动性减震器
与中小型油气开发商依赖期货锁价以满足银行债务契约的脆弱模式不同,埃克森美孚长期保持极其审慎的财务结构、极低的资本负债率以及充沛的自由现金流。
在面对周期性暴跌或极端市场流动性枯竭时,公司依靠健康的资产负债表与行业领先的已占用资本回报率直接吸收外部宏观冲击,而非依赖庞大的金融衍生品合约。这种投资纪律避免了公司在极端行情中因期货头寸产生巨额保证金追加而陷入流动性危机。
二、原油期货在埃克森美孚的全方位应用机制
虽然埃克森美孚在战略层面拒绝脱离实体资产的单边金融投机,但在日常生产调度、全球物流中转、炼化深加工以及商业化贸易等战术层面,原油期货及相关衍生品被高度作为提升实物资产运营效率的关键工具。
1. 资产赋能型贸易与跨期物流风险保值
埃克森美孚在全球范围内拥有庞大的远洋油轮船队、原油仓储库区、管道终端与码头泊位。公司利用原油期货及衍生品的核心场景之一是伴随物理资产流动的在途货值保全与仓储套利。
在跨大洋原油运输中,一艘满载西非或中东原油的超大型油轮运往美湾或亚太炼厂通常需要30-60天,长周期的航运使数百万桶实物原油暴露在剧烈的途中跌价风险之下。埃克森美孚通过在期货市场卖出对应到港月份的布伦特或WTI原油合约,能够完全锁定在途原油的经济价值,规避货物交付期间的宏观价格下行损失。
在仓储管理方面,当期货市场远期合约价格高于近期价格并形成正向市场结构,且跨期价差足以覆盖资金与仓储损耗时,公司可以利用自有储罐设施低价收储原油,并在远期期货市场建立卖出对冲,锁定无风险的跨期仓储套利收益;反之,在近期升水的逆向市场结构下,公司则迅速削减商业库存投放现货,同时买入远期期货替代未来炼厂原料头寸,最大化资产周转收益。
2. 炼化裂解价差对冲与精细化利润管理
埃克森美孚的炼油产能规模位居全球前列,其炼厂单体规模平均高出行业标准50%以上,且超过80%的加工能力与下游化工和特种油品装置深度融合。原油是炼油板块的主要原料,汽油、超低硫柴油和航空煤油是主要产出,两者之间的相对价格差(即裂解价差)直接决定了下游板块的边际加工毛利。
在实际运营中,公司广泛运用期货与场外掉期市场中的“3:2:1裂解价差合约”(即加工3桶原油产出2桶汽油与1桶馏分油的收益结构)。当金融市场上的裂解价差处于历史高位时,商业运营部门通过买入原油期货同时卖出RBOB汽油和ULSD柴油期货,提前锁定未来数月乃至一年的炼化加工边际毛利,防止后续因宏观需求走弱或进料成本攀升导致炼化利润崩塌。实际操作中,公司更常通过场外掉期市场定制化匹配自身炼厂的产品收率结构。
此外,埃克森美孚旗下多座大型炼厂具备复杂的二次加工与深加工能力,可消化高硫重质原油。通过在衍生品市场上操作轻重质原油价差(如加拿大重油WCS与WTI价差、LLS轻质油与WTI价差),公司在低成本采购折价重油的同时,利用期货合约剥离品质价差波动风险,稳健获取深加工技术带来的超额溢价。
3. 区域基差管理与管道输送套利
随着北美非常规页岩油气革命的推进,二叠纪盆地等内陆产区的产量大幅飙升,经常出现局部管输瓶颈,引发产地井口价与沿海出口港/炼化中心之间的巨大基差波动。例如,WTI Midland相对于库欣或休斯敦价格就会有严重的折价。
埃克森美孚利用期货合约与场外差价掉期工具,提前锁定内陆井口收购价格与墨西哥湾沿岸交付价格之间的价差,从而保障自有管网资产的输送收益率,并确保上游生产的页岩油能够以最优的边际净回值输送至自有炼厂或出口终端,消除物理空间上的区域价格错配风险。
4. 盯市时间错配与跨期利润确认的应对
在运用期货衍生品对冲全球实物供应链时,埃克森美孚经常面临现货交割与金融合约结算的时间错配问题。根据美国公认会计原则(U.S. GAAP),未平仓的金融衍生品合约必须在季度末进行逐日盯市结算,并将公允价值变动计入当期损益;然而,对应的实物原油交付和成品油销售利润只能在物理运输交割完成时确认。
在地缘政治动荡导致油价剧烈波动的季度(例如2026年一季度因中东冲突导致油价异动),衍生品端可能产生数十亿美元的账面未实现浮亏。埃克森美孚管理层在信息披露中清晰向市场传达了其避险逻辑:此类账面浮亏本质上属于会计确认的时间差,随着后续季度实物货物的最终交付与销售,衍生品端的对冲成本会被实物端的高收益完全中和,从而在全周期内锁定确定的商业利润。
三、与时俱进的模式迭代:2023 从分散到全球集中化
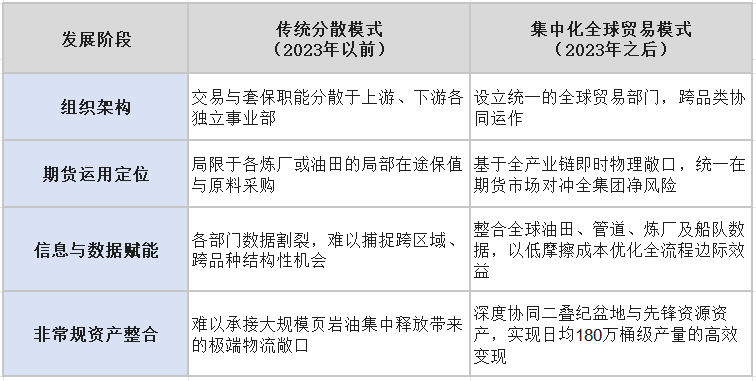
长期以来,埃克森美孚在能源交易领域的运营模式与欧洲同行(如BP、壳牌)存在显著差异。欧洲巨头较早建立了庞大的自营金融交易团队,广泛涉足纯纸面头寸与跨区自营投机;而埃克森美孚则长期保持高度克制,交易职能分散于各业务线中,严格以满足实物调运为上限。
随着全球能源贸易流向的日趋复杂以及非常规油气资产规模的激增,埃克森美孚在首席执行官伍兹(Darren Woods)的主导下,于2023年6月正式设立了跨业务线的“全球贸易部门”,统一统筹全公司在原油、成品油、天然气、电力及海运物流领域的衍生品与现货调度。
该组织的设立并非为了转向高杠杆的自营金融投机,而是依托公司作为全球最大一体化能源实物运营商的信息优势,最大化提升资产赋能型贸易(Asset-Backed Trading)的对冲效率。由于全球贸易部门能够实时监控从二叠纪盆地、圭亚那深水油田到全球数十座大型一体化炼化基地的即时分子流动,贸易团队得以在期货市场上以最低的交易摩擦成本精确对冲集团层面的净敞口,杜绝各业务板块各自为政带来的多余对冲成本。
在2024年完成对先锋自然资源公司(Pioneer Natural Resources)近600亿美元的里程碑式并购后,埃克森美孚在二叠纪盆地的非常规油气产量跃升至每日180万桶油当量以上。集中的贸易与衍生品管理平台利用原油期货、区域基差掉期以及海运衍生品,将新增的庞大页岩油产量平稳导入墨西哥湾沿岸炼厂与欧洲出口航线,有效化解了大规模扩产带来的局部现货抛压与价格踩踏风险。
四、给我们的启示:三层逻辑的有机统一
结合亨德里克·贝森宾德对全美资本市场百年财富创造规律的实证检验与埃克森美孚的实际发展历程,可以得出清晰的结论:
埃克森美孚之所以能够在长达一个世纪的时间跨度中战胜资本市场高达96%的平庸与淘汰概率,核心在于其构建了一套以实体工业护城河为基石、以期货衍生品为润滑工具的高效风险管理体系。
反观国内部分能源企业,或过度依赖单边投机,或因体制原因完全回避期货工具,两者皆未能如埃克森美孚般实现工具与实体的深层耦合。纵观埃克森美孚百年成长,其借助原油期货工具成功的关键,在于过程中实现了三层逻辑的有机统一,希望国内企业可以充分借鉴:
首先,公司以实体产业链逻辑统领金融衍生工具,严格将原油期货定位于在途货值保全、炼化裂解价差锁定、管道基差管理和仓储结构优化的辅助角色,杜绝脱离物理资产支撑的高杠杆金融投机,守住了套保对冲的底线。
其次,公司将上中下游一体化的“天然对冲”作为抵御宏观大宗商品周期的首道防线,同时利用微观期货与掉期工具精准化解物流时滞与工艺价差风险,形成“宏观依靠产业链、微观依靠衍生品”的双层防护网。
最后,公司高度自律的风险管理范式保护了公司的现金流底线与资产负债表健康,使得埃克森美孚能够在极端的行业萧条期避免财务危机,并凭借充沛的资本实力逆周期收购优质资产、连续40余年提升股息分配,最终在极度动荡的大宗商品世界中实现了跨越百年的资本复合增长。