

8月底,上市公司半年报都发出来了,笔者关注的锂电产业链企业陆陆续续披露了半年报,业绩基本都是同比上涨的,无非是涨幅是否符合预期。今天来聊聊我对一体化锂盐龙头赣锋锂业上半年套期保值操作的看法。
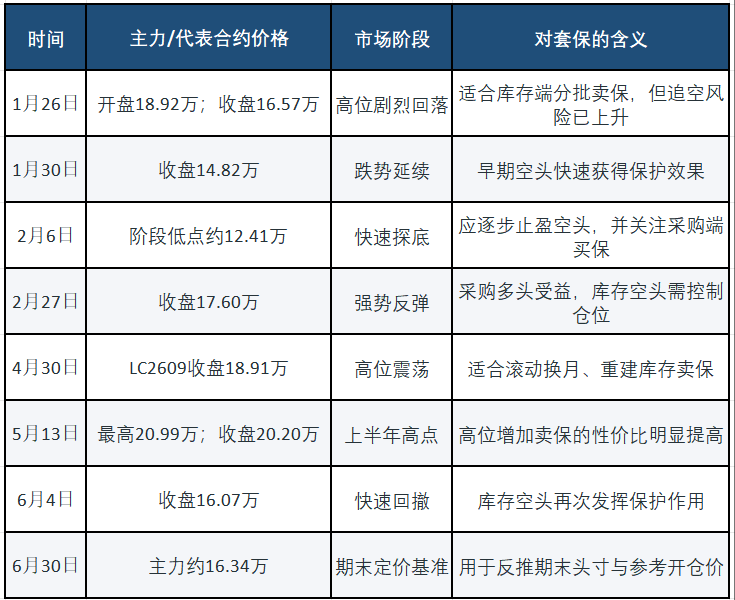
碳酸锂价格在上半年走出一轮典型的“高波动、快切换”行情——1月下旬主力合约仍在16万-19万元/吨附近,2月初一度回落至12万元/吨附近;此后持续反弹,5月中旬冲上20万元/吨,6月又回落至16万元/吨附近。对一体化锂盐企业而言,这类行情同时放大库存跌价风险和原料采购风险,也最能检验套期保值是否真正服务经营。
按照上市公司的相关制度规定,公司应当在发布套期保值公告后才能开始套保交易。赣锋锂业于2026年1月24日发布公告,因此假设其于首个可执行交易日1月26日开始进行的套保交易。
将2026年中报中的衍生品资产负债、被套期存货、现金流量套期储备与上半年价格路径结合起来分析之后,认为赣锋锂业肯定不是在某个时点一次性建立单边仓位,采取了分批建仓、动态调仓和滚动换月,采取“库存卖出套保+采购买入套保”的双向组合的可能性更大、也更合理。
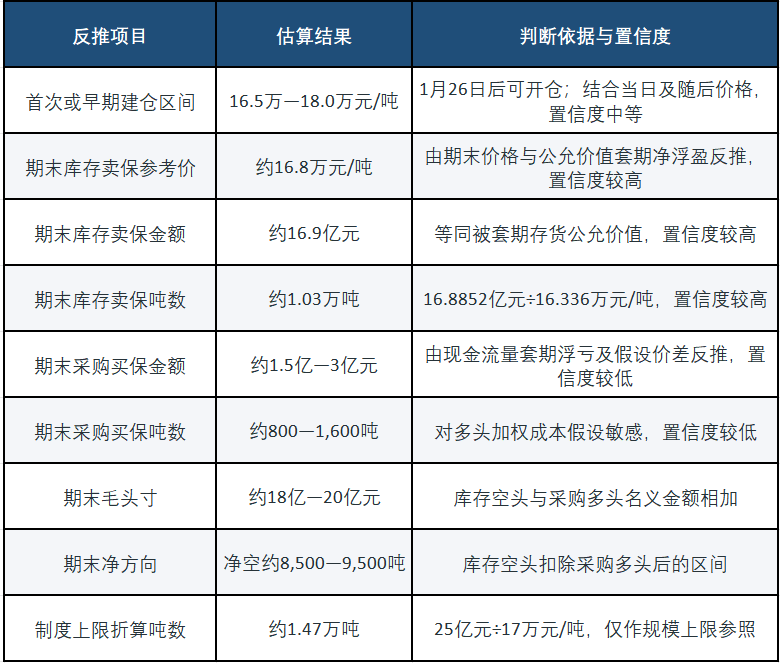
先说结论,按照赣锋锂业披露的被套期项目数据粗略测算,其总空头持仓折算约1.03万吨碳酸锂、空头套保的开仓价格平均约为16.8万元/吨,整体套保覆盖率约10%-14%。在价格先跌、后急涨、再回落的波段行情中,赣锋锂业实现了6,804.92万元实际套保收益。这说明,虽然套保覆盖度偏低,但实施之中的套保策略是有效的。
套保投入规模:“投入金额”和“合约金额”
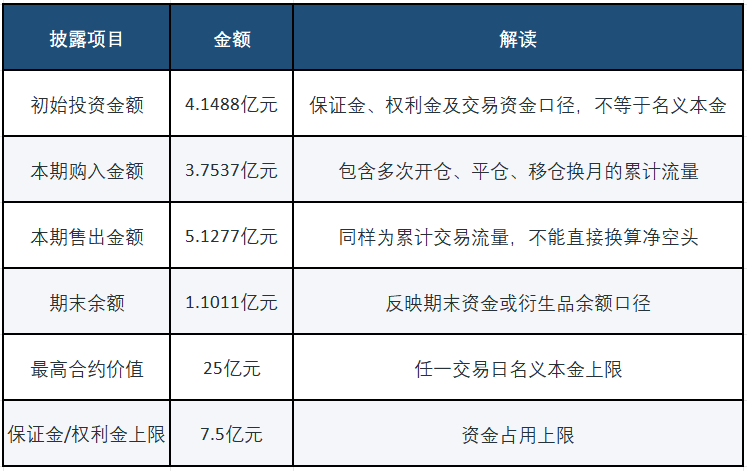
赣锋锂业中报披露的“初始投资金额”是4.1488亿元,本期购入金额3.7537亿元、售出金额5.1277亿元、期末余额1.1011亿元。这些数字更接近保证金、权利金、结算及滚动交易口径,不能直接等同于期货合约的名义本金。公告给出的制度上限更关键:保证金和权利金占用不超过7.5亿元,任一交易日最高合约价值不超过25亿元。
广期所自2026年1月21日起将碳酸锂期货套保交易保证金标准调整为12%。据此粗略换算,4.15亿元初始投入理论上可以支撑超过30亿元名义头寸。笔者推测,公司在不超过25亿元合约价值上限约束下,充分利用了全部的头寸空间。
上半年碳酸锂价格波动的阶段分析
如果赣锋锂业在1月26日开始执行套期保值操作,当时公司面临的并非单边下行的行情,而是价格趋势的三次快速切换:价格先从高位急剧下跌,随后从低位实现快速反弹,最终在二季度末出现明显回撤。
如果采用单一方向、全比例、长期不变的套保策略,很容易在其中某一阶段产生较大浮亏;而双向、部分持仓结合滚动调整的套保方式,更贴合生产经营过程中风险变化的特征。
数据来源: 避险网整理
套保方向:期末以卖出保值为主,同时保留少量买入保值
方向判断的核心依据来自套期会计。根据半年报,赣锋锂业针对存货价格风险采用公允价值套期,针对未来采购的现金流风险采用现金流量套期。前者通常对应卖出碳酸锂期货,用于对冲库存价格下跌的风险;后者通常对应买入期货,用于对冲未来原料采购成本上涨的风险。
截至6月30日,公允价值套期累计形成衍生金融资产1.0957亿元、衍生金融负债0.6394亿元,净资产约4563.29万元;与之对应,被套期存货的累计公允价值调整为-4563.29万元,二者基本实现完全对冲。而现金流量套期负债约1222.86万元,说明期末仍有一部分采购端的多头持仓处于浮亏状态。
|
方向结论: 期末组合大概率是“较大的库存空头+较小的采购多头”,净方向仍为空头。这样的结构与公司既持有锂盐库存、又需要持续采购原料的经营现实一致。 |
开仓点位、合约金额和套保吨数的估测
库存卖出保值:约1.03万吨,参考价约16.8万元/吨
根据半年报披露,公司被套期存货的公允价值为16.8852亿元。以6月30日碳酸锂期货主力合约价格约16.336万元/吨估算,对应的库存卖出套保规模约为1.0336万吨。碳酸锂期货的合约单位为1吨/手,因此对应的持仓也约合1.03万手。
16.8852亿元÷16.336万元/吨≈10,336吨
公允价值套期工具的期末净浮盈约为4563.29万元。将该浮盈除以刚刚估算出的1.0336万吨库存套保规模,对应每吨浮盈约为4415元;把这部分浮盈加回期末碳酸锂价格后,可得到约16.78万元/吨的价位。该价位可以视作被套期项目对应的上半年平均开仓价,其合理区间为16.5万-17.2万元/吨,基准值约为16.8万元/吨。
采购买入保值:约800-1,600吨,名义金额约1.5亿-3亿元
现金流量套期负债1,222.86万元说明采购端多头在期末价格回落时形成浮亏。由于中报没有披露这部分头寸的数量和开仓均价,只能区间估算:若多头加权成本在17万-18万元/吨,较期末价格高约0.7万-1.7万元/吨,对应头寸约800-1,600吨,名义金额约1.5亿-3亿元。该估算对开仓价假设较敏感,可信度低于库存卖保部分。
择时的聪明套保者
前置阶段:2025年的“先多后空”
如果将观察窗口向前延伸至2025年,赣锋锂业套期保值的方向变化更值得关注。公司年报将套保风险敞口首先界定为原材料采购价格波动风险,披露其采用现金流量套期方式;结合2025年上半年锂价探底的市场环境,可以推断公司在价格低位阶段更偏向买入期货锁定未来采购成本,也就是以多头套保为主。
随着锂价从低位反弹,进入相对高位区间后,公司逐步将保值重心由采购成本转向库存价值与产品售价。2025年末,公允价值套期形成衍生金融负债2.1441亿元,显著高于现金流量套期形成的衍生金融资产0.3296亿元,对应被套期存货公允价值为8.7363亿元。这一头寸结构表明,年末存续持仓已经明显偏向库存卖出保值,套保方向也由前期偏多逐步转向偏空。
这种方向转换尤其值得肯定。真正成熟合理的套保并非长期固定在某一个方向,而是在价格低位保护采购成本,在价格上涨后及时转向,保护库存价值与销售利润率。
赣锋锂业既没有在价格低位机械开展卖出套保,过早锁死价格反弹带来的经营收益,也没有在价格高位维持过大的单边多头敞口,而是根据现货风险与价格周期调整套保重心。2025年公司碳酸锂套保实际盈利1.4225亿元,说明这种动态调整不仅逻辑合理,也取得了不错的实际效果。需要说明的是,“先多后空”的具体时间顺序是结合套期会计结构、年末持仓状态及碳酸锂价格走势反向推导得出,并非公司披露的逐笔开平仓交易记录。
回头来看,2026年上半年的操作可简单划分为四个阶段:
第一阶段为1月26日至2月初,若公司在16.5万-18万元/吨附近建立首批库存空头头寸,便可在价格跌至12万-15万元/吨时快速收获保护收益。
第二阶段为2月至4月,锂价从低位反弹,相对合理的操作是平掉部分库存空头、兑现收益,同时为后续原料采购建立少量多头头寸。
第三阶段为4月底至5月中旬,价格重新上涨至19万-21万元/吨,在高位增加库存卖保或开展滚动换月具备较高性价比。
第四阶段为5月下旬至6月底,价格回落至16万元/吨附近,前期建立的高位空头实现盈利,较晚建立的采购多头则出现浮亏,最终形成中报所披露的“公允价值套期净资产+现金流量套期负债”组合。
套保比例大约为10%-14%,总体套保覆盖度偏低
公司并未直接披露上半年碳酸锂销量及套保覆盖比例。结合公司当期锂产品收入141.97亿元,搭配上半年市场均价与产品结构进行粗略推算,锂产品销量约在9万-10.5万吨LCE区间。按照期末库存卖保规模约1.03万吨计算,套保覆盖比例约为10%-12%;若将采购多头也计入套保总头寸,整体覆盖比例约为11%-14%。
若按照现有碳酸锂14.45万吨/年、氢氧化锂13.1万吨/年的名义产能折算,上半年理论产能约为13.78万吨,期末库存卖保规模仅相当于理论产能的约7.5%。即便将25亿元的合约上限按17万元/吨折算,对应套保规模约为1.47万吨,也仅相当于估算销量的约14%-16%。
由此可见,公司并未追求对现货价格的全面锁价,而是主动保留了较大的现货敞口与价格上涨弹性。
如何评价6,804.92万元套保收益
从绝对金额看,6,804.92万元实际套保收益不算巨大,约占归母净利润42.57亿元的1.6%,约占锂产品毛利润60.26亿元的1.1%。但套保的目标并不是创造主要利润,而是降低经营结果对价格波动的敏感度。以这一标准衡量,上半年的结果是正面的。
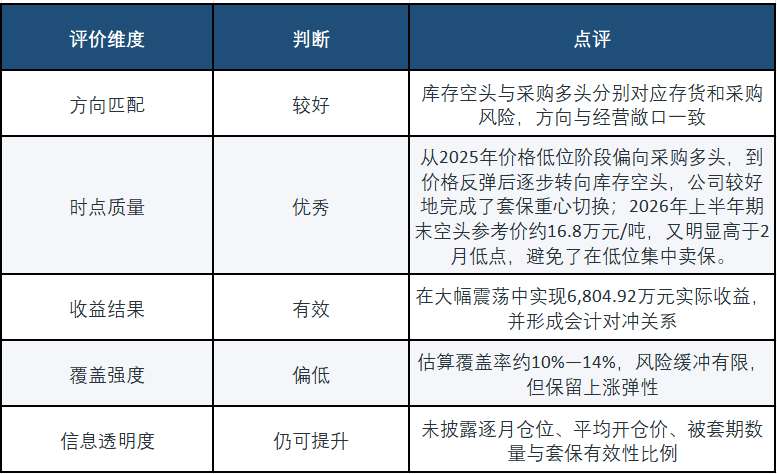
赣锋锂业2026年上半年的套保效果,可以概括为“用小比例头寸对冲大波动风险”。公司大概率在1月26日之后,以16.5万-18万元/吨作为首批建仓区间,后续再根据价格急跌、反弹、再回落的走势动态调整仓位;截至6月末,按照被套期项目公允价值测算,空头套保开仓均价约为16.8万元/吨,同时持有约800-1600吨采购多头,净头寸方向约为净空8500-9500吨。
这一头寸组合与上半年碳酸锂行情高度匹配:年初建立的空头覆盖了价格急跌风险,2月至5月建立的采购多头对冲了原料成本反弹风险,5月在价格高位重建或增配的库存空头,又在6月价格回落阶段发挥了作用。
公司并未将套保异化为对锂价的固定方向押注,而是在价格低位以采购多头保护采购成本,价格上涨至相对高位后逐步转向库存空头,保护库存价值与销售利润率。
2025年全年公司碳酸锂套保盈利1.4225亿元,2026年上半年又实现6804.92万元实际套保收益,说明这套动态调整机制具备一定连续性。但10%-14%的估算覆盖率也意味着,公司的大部分利润仍由锂价走势和现货经营决定。