

2026年上半年,铜价在历史高位宽幅震荡,现货铜均价同比上涨约25.69%,伦铜均价涨幅超44%。在铜价大幅上行的背景下,公牛集团上半年业绩体现出较强的经营韧性——上半年实现营业收入83.94亿元,同比增长2.77%;归母净利润21.51亿元,同比增长4.44%;综合毛利率41.71%,同比仅下降0.62个百分点。
避险网基于公牛集团半年报披露信息,逐步拆解公司上半年商品期货套期保值的开展情况。
2026年授权金额不变,实际套保规模大幅缩量
4月28日,公牛集团董事会审议通过新一期大宗原材料期货业务授权:保证金上限不超过8亿元,任一交易日最高合约价值不超过40亿元,交易期限自2026年5月1日至2027年4月30日,资金全部为自有资金。交易品种涵盖铜、银、铝、锡、塑料粒子、纸浆等与生产经营相关的期货品种,采用套期会计进行确认和计量。上一轮授权期限截至2026年4月30日,新授权自5月1日起生效,基本无缝对接。
原材料采购 使用多头套保
公牛集团在半年报告中指出,被套期项目为“大宗原材料铜、银和塑料粒子等预期采购”,套期工具为“商品期货合约”,套期方式为“买入商品期货合约锁定预期采购合约价格变动”。作为铜等原材料的净采购方,买入套期来对冲铜价上涨带来的采购成本上升风险。
具体策略上,公司采取分层操作:已确定产品价格的订单,适时在期货市场对原料进行买入保值;未确定产品价格的订单,依据对整体金融与商品市场的分析,采取一定比例进行买入保值。
结果上来看,铜、银、塑料粒子等预期采购的套期被认定为“高度有效”,采用现金流量套期;银、铝及锡的套期在平仓后因数量换算等原因被认定为“非高度有效”,无效部分计入投资收益。
上半年套保规模缩量, 出现账面浮亏
然而,从半年报披露的数据来看,公牛集团期货套保规模同比出现明显的下降。
首先来看期货保证金的流入与流出,这是观察套保实际执行规模最直接的窗口。2026年上半年,公司收回期货保证金4,256.16万元,支付期货保证金5,104.24万元;上年同期分别为11,242.44万元和9,500.00万元。收回端同比下降约62%,支付端同比下降约46%,两项指标方向一致,表明上半年投入期货市场的保证金体量整体收缩约一半。
再来看持仓结构,衍生金融资产期初余额1,204.48万元,期末归零。与此同时,衍生金融负债科目期末余额为3,051.68万元、上年末为零,变动原因披露为“主要系期货公允价值变动所致”。两者合并来看,期货端从期初的净浮盈约1,204万元,变为期末的净浮亏约3,052万元,期间变动幅度约4,256万元。至6月末,公司仍有约3,052万元的衍生金融负债,说明公司保留了部分未平仓的套保头寸,只是这些头寸处于浮亏状态。
不难推测,公牛集团上半年的套保操作中,期货多头持仓的平均价格应该是在相对高位。因此在某个阶段,公牛集团开始主动缩减新开仓规模、控制总持仓量。截至6月30日,公司在浮亏状态下继续持有部分存量头寸。
二季度毛利下降,铜价压力渐进传导
如下表所示,虽然说上半年综合毛利率41.71%略显抗跌,但并非全程平稳,而是Q1的缓冲与Q2的承压相互抵消后的结果。Q2单季40.75%的毛利率,才是铜价上涨压力下公司真实盈利弹性的更准确读数。
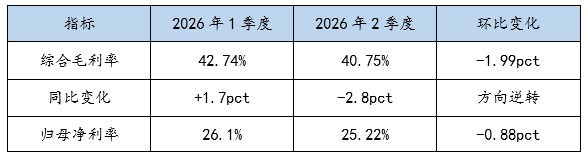
Q1毛利率同比仍上升1.7个百分点,主要得益于BBS精益管理提质增效,以及套保和提价组合对原材料涨价的部分对冲。Q1铜价尚处于2025年的相对温和区间,成本压力尚未充分显现。进入Q2后,铜价加速上行,直接推动了毛利率同比转负、环比走低。
当然,Q1与Q2的毛利率变化,也侧面反映了套保节奏的变化。Q1公司毛利率同比提升,套保可能处于浮盈或平仓兑现收益的状态,对成本端形成正向贡献。进入Q2,随着铜价高位震荡,买入套期头寸转为浮亏,套保对当期毛利率的直接贡献从正转负。但需要区分的是,期货端的浮亏计入其他综合收益或投资收益,并不直接进入营业成本;真正影响毛利率的是被套期铜采购实际入账时的成本锁定效果。Q2毛利率的下滑,更多反映的是尚未被套保充分覆盖的那部分铜采购暴露在了高价现货市场中。
2026年5月投资者交流中,管理层表示公司“拥有成熟的套期保值和原材料管理机制,旨在维持毛利率和利润率的稳定,相比2021年的原材料价格大幅上涨,本轮铜价上涨幅度尚在可控范围,公司目前的应对较为从容”。
不妨假设,若公司完全暴露于铜价25%以上的涨幅,毛利率的下滑幅度应远超公司实际数据。Q2单季毛利率同比下滑2.8个百分点,说明铜价上涨压力在Q2逐步传导至成本端,但整体降幅仍属可控,套期保值对采购成本的对冲,是毛利率抗跌不可忽视的一环。
如何理解上半年套保规模的下降
结合市场环境和主要大宗商品价格趋势、公牛集团内部的变化,避险网认为如下4个因素共同影响了公司上半年的套保操作。
1.铜价M形高位震荡,对企业买入套保最为不利。2026年上半年铜价并非单边直线上涨,而是在历史高位反复博弈。买入套期的理想场景是铜价单边上涨,期货多头持续积累浮盈;但在高位震荡市中,期货端反复产生浮动亏损,既占用保证金,又侵蚀其他综合收益。期末3,052万元衍生金融负债正是这种浮亏的体现。在这种市场结构下,公牛集团主动缩减增量套保,是控制期货端风险的合理反应。
2.资金占用效率需要权衡。期货保证金支付5,104万元,相对于8亿元授权上限使用率不足7%,公司账面交易性金融资产超过120亿元、相当充裕,核心约束不是“没钱做套保”,而是“在高位震荡市中做大规模套保的边际收益在下降”。将大量自有资金沉淀于期货保证金,需要与理财收益(上半年理财收益2亿多元)、经营周转资金需求综合权衡。
3.现货端存在替代对冲工具。公司同期采取了年初针对不同产品提价、内部精益降本增效、集中采购议价等多重措施。这些现货端的对冲效果,在一定程度上替代了期货套保的功能,使得缩减期货规模并未导致风险敞口失控。
4.主动控量而非恐慌平仓。6月底,公牛仍持有约3,052万元的衍生金融负债,说明公司并没有因为浮亏而完全放弃套保。在铜价绝对水平处于历史高位、走势宽幅震荡时,继续大规模建立新买入头寸的性价比在下降,公司选择缩减增量、保留存量,在套保有效性与资金效率之间取得平衡。
三季度报告的关注点
7月开始,全球铜价继续上行,9月创新高回落后再次反弹,相信公牛集团上半年末的3,052万元衍生金融负债对应尚未平仓的套保头寸,已经转为衍生金融资产,其他综合收益科目相应得到修复。投资者可以关注三季度报告中衍生金融负债的变化情况,尤其是变动方向。其次,要关注“其他综合收益”中“现金流量套期储备”的转出节奏。有效套期部分的浮亏暂挂在其他综合收益中,待被套期项目(铜采购)影响损益时转出。下半年铜采购实际发生时,这部分浮亏会逐步进入营业成本,需在三季度报告中观察其对毛利率的实际影响幅度。