

写在前面:2026年碳酸锂价格宽幅震荡。年初电池级碳酸锂约12万元/吨,1月一度冲高至18万元/吨,2月回落至13.2万元/吨;二季度受津巴布韦锂精矿出口限制、江西部分矿山换证等因素影响,5月中旬现货价格突破20万元/吨,随后快速回落至年初水平。
同期,锂矿上市公司股价波动更大。以赣锋锂业为例,5月下旬股价最高触及91元/股,9月18日收于46.20元,较年内高点回撤约五成。市场定价似乎不仅看当期锂价,也看盈利稳定性和套保能力。
基于上述观察,笔者突发奇想:如果一家锂盐企业能够把未来一段时间的售价提前锁定,那么它的盈利波动就会收窄,市场是否愿意给出不同的估值?更具体一点,如果赣锋锂业能够提前把2026年全年的产量、按18万元/吨的碳酸锂价格完成套保,之后锂价即使下跌,也不影响这部分产品的锁价收入,那么公司应该值多少钱?
于是,笔者做了一个大胆的假设,把“锁价”作为前提,推演它对利润和估值可能产生的影响。最后测算得到的全年每股收益约为4.81元;如果给予15.86倍市盈率,对应的情景估值约为76.28元/股,明显好于目前的公司股价。当然,这个结果有两个前提:1)公司能够实现假设中的利润,2)市场也愿意给予相应的估值倍数。
(文中讨论赣锋锂业A股(002460),金额均为人民币;行情基准为2026年9月18日,当天赣锋锂业收盘价为46.20元。)
套保如何锁住售价
本文讨论的是一个全年锁价的假设情景,并不表示赣锋锂业实际进行了这样的套保。为便于计算,我们假设套保完全有效,全年产量全部售出,不同锂产品统一折算为碳酸锂等价价格敞口,产品之间的价差保持不变。
套保的作用,可以用一个简单例子理解。忽略税费和交易成本,假设期货与现货价格同步变动:企业以18万元/吨卖出期货,随后价格跌至12万元/吨。此时,现货每吨卖出12万元,期货端每吨盈利6万元,两者合计仍相当于18万元。如果价格上涨,现货收入增加,期货亏损则会抵消这部分增收。这是卖出套保锁定销售价格的基本逻辑。
因此,后文直接把套保后的经济效果折算为18万元/吨的售价,不再额外增加一笔套保收益。(这是经济效果口径,不是会计口径。实际报表中,期货端盈亏可能计入投资收益或公允价值变动,与现货销售不一定在同一科目体现。)此外,售价锁定后,利润仍然会受到成本和销量的影响。要从18万元锂价推算股价,还需要把利润算清楚。
全年利润的基础
赣锋锂业2026年上半年归母净利润为42.57亿元,扣非归母净利润为38.48亿元,期末总股本约20.97亿股。这里采用扣非归母净利润作为基础,以减少非经常性损益对年化测算的影响。
东吴证券2026年8月29日的研究报告估计,公司上半年锂盐出货约10万吨,含税均价约16万元/吨。据此,本文将全年销量设为20万吨,不另外计入下半年扩产可能带来的增量。将这20万吨统一视为碳酸锂等价敞口,是对产品结构的简化假设。具体参数如下:
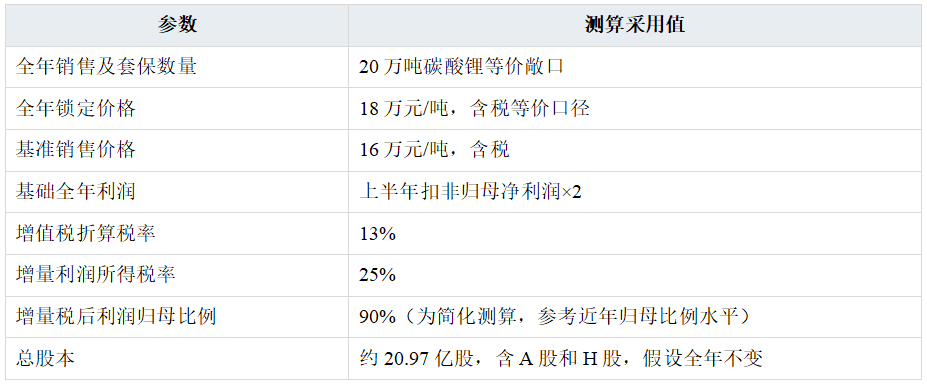
如果上下半年的产销规模、成本费用和其他业务经营水平相同,基础全年利润就是:
38.48亿元×2=76.96亿元
这一步也包含一个条件:电池、回收等其他业务的盈利水平能够延续。如果下半年采购成本上升、检修增加,或者其他业务利润回落,全年利润就会偏离上述结果。采用扣非净利润,有助于减少一次性因素的影响,但仍然需要判断盈利的持续性。
18万元/吨锁价 能增加多少利润?
接下来,计算售价从16万元/吨提高到18万元/吨带来的利润增量。两者均为含税价格。按13%的增值税折算税率测算,不含税价差约为:
(18-16)÷1.13≈1.77万元/吨
再按25%的增量所得税率、90%的税后利润归母比例计算:
新增归母净利润=20万吨×(18-16)万元/吨÷1.13×75%×90%≈23.89亿元
其中,75%表示扣除所得税后保留的部分;90%表示税后增量中归属于上市公司股东的比例。两部分相加,得到:
全年归母净利润≈76.96+23.89,即100.85亿元
再除以约20.97亿股总股本:
每股收益EPS≈100.85÷20.97,即4.81元/股
至此,我们得到的是一组假设下的盈利结果。文中金额展示保留两位小数,后续估值使用未四舍五入的EPS,约为4.8094元。
市盈率的估算
市盈率法的计算关系很直接:
股价=每股收益(EPS)×市盈率(PE)
把另一个龙头天齐锂业作为同行参照,并取15.86倍PE作为估值情景参数。(9月18日收盘,wind行情软件显示滚动市盈率为15.86)
两家公司都有锂资源和锂产品业务,具有一定可比性。不过,赣锋还布局电池制造和回收,资源成本、权益结构以及其他业务的利润贡献,也会影响市场给予的估值倍数。还需要留意利润口径。同行滚动PE对应过去12个月利润,本文EPS对应假设中的全年扣非归母利润。严格进行同业比较时,应先统一口径,再判断是否需要调整倍数。
按15.86倍PE计算:
约4.8094元×15.86倍≈76.28元/股
如果保持利润假设不变,只调整市盈率,结果如下:
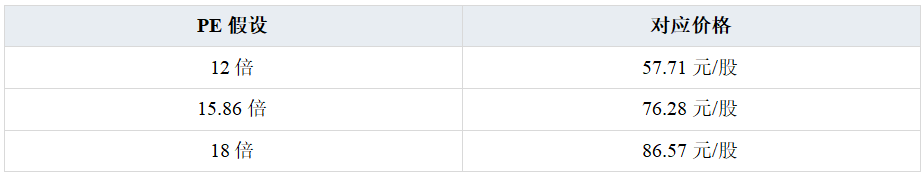
12倍和18倍仅用于敏感性演示,不代表市场公认的合理估值区间。
在这组利润假设下,PE每增加1倍,对应价格就增加约4.81元。因此,估值结论既取决于能赚多少钱,也取决于市场愿意为这些利润支付多少价格。
即使2026年的锁价收益能够兑现,2027年及以后的盈利,仍取决于届时的锂价、成本和产销量。如果较高利润只能维持一年,直接用它乘以长期估值倍数,可能高估企业价值。进一步分析时,应把当年锁价带来的增量收益,与后续可持续盈利分开判断。
76.28元/股是利润和PE估值假设同时成立时的测算结果。当然,投资者要判断赣锋锂业应该值多少钱,还需要看未来公司真正能持续赚取多少利润,这样的盈利能力又能支持多少倍市盈率。