

近日,笔者对比研究了部分新能源产业链上市公司半年报,套保规模变化趋势如何、套保效果如何,以及披露信息是否能够帮助投资者判断套保业务,是我观察实体企业套保业务信批的几个主要观察点。
不少产业公司上半年的套保业务效果不错,将陆续点评并分享给大家。今天文章的主角是亿纬锂能,概括来讲,半年报告中披露的套期保值业务有三点值得关注:其一,2026年6月末商品与外汇套保期末金额合计139.19亿元,较年初增长171.0%,扩容明显;其二,上半年披露的期现相抵损益为3,267.33万元,同比改善5,093.65万元,在避险网统计的上半年实体上市公司套期保值盈利榜单中位列TOP20;其三,2024年以来,期现合并披露的口径逐步清晰。
一.从汇率和商品两端理解套保规模扩大
外汇端的扩张,与跨境业务增长相呼应。2026年上半年,公司境外营业收入113.33亿元,同比增长62.61%;汇兑损失为2.97亿元,上年同期为0.92亿元。跨境业务增长及汇率波动带来的压力,为扩大套保提供了经营背景。外汇套保期末金额同期由23.48亿元增至61.54亿元,增长162.1%。不过,境外收入不等于外币净敞口,合理规模仍需结合币种、收付款期限及自然对冲情况判断。
上半年外汇端主要通过远期合约管理预期收付款。按对冲机制理解,出口外币回款通常对应卖出外币、买入人民币,以锁定结汇收入;进口外币付款通常对应买入外币,以控制购汇成本。这是收付款方向的机制解释,不能将汇总后的61.54亿元直接理解为单边看涨或看跌某一货币。
商品端有更直接的采购背景。2026年上半年,公司营业收入456.91亿元,同比增长62.20%,营业成本391.53亿元,同比增长68.12%;6月末存货154.22亿元,较年初增长87.2%。业务和备料增长,扩大了需要管理的采购价格风险。商品套保期末金额同期由27.88亿元增至77.65亿元,增长178.5%,贡献了套保总增量的约56.7%。其增长明显快于营业规模,仍需采购覆盖率等数据,才能判断扩容与实际敞口的匹配程度。
商品端的方向可以明确为围绕预计采购开展买入套保。半年报披露,公司以未来12个月每月采购预测为基础开展买入套期,期末合约涉及碳酸锂、铜和铝,以锁定部分采购成本、缓冲涨价风险。授权安排也提供了扩容空间:2026年3月披露的调整方案,将商品套保最高合约价值上限提高至230亿元,外汇套保额度提高至300亿元。
二.期现合并披露在2024年出现明确变化
2023年至2026年的披露,不能一概视为同一口径。这里需要区分“期货或衍生品与现货盈亏相抵”和“商品、外汇两类业务合计”两个层次。对本次核对的年报及半年报而言,商品端明确采用期现相抵表述始于2024年半年报;明确涵盖商品及外汇的合计期现相抵口径,则始于2024年年报。2023年年报只将相关金额表述为商品套期业务实际损益,未在该项说明中明确写出期现相抵,不能据此认定与后续期间完全一致。
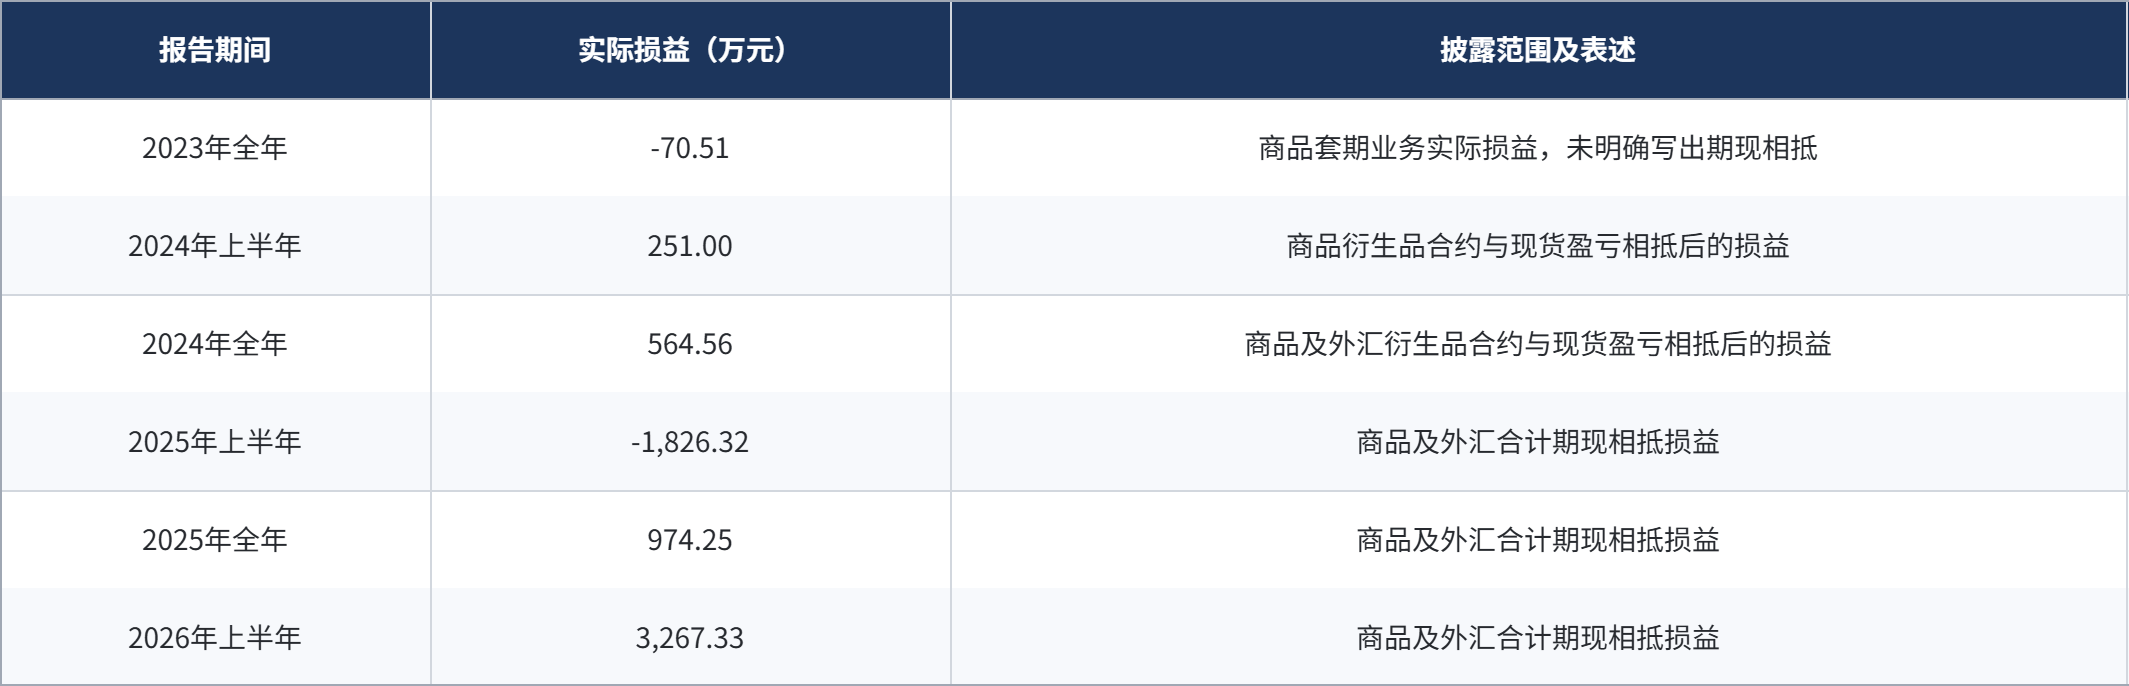
表1:2023年至2026年已披露年报及半年报的实际损益统计
数据来源:公司公告
从披露规范性看,2024年的变化使投资者更容易理解套保的经济结果:衍生品损益与被对冲项目放在一起观察,可以减少只看期货账户盈亏造成的误判。不过,明确期现相抵并不代表各期数据已完全可比。例如,2024年上半年仅列商品业务,全年扩展到商品及外汇,不能简单用两者之差推算下半年的同口径表现。2025年与2026年上半年的表述范围则一致,3,267.33万元较-1,826.32万元改善5,093.65万元,具有更清楚的同比基础。
建议公司进一步完善披露细节。比如,可以在合计结果之外,分别列示商品与外汇的套期工具损益、被套期项目损益及相抵后的净额,并解释口径调整和主要差异。这样投资者才能看清改善来自哪个业务、对冲覆盖多少风险,以及哪些影响尚未进入当期损益。
三.合规套保与规范披露有助于投资者评价经营质量
合规套保首先要建立在真实经营敞口之上。深交所《上市公司自律监管指引第7号——交易与关联交易(2025年修订)》要求,套保品种原则上应与主营业务相关,交易规模和期限应与所管理的风险相匹配,并持续评估对冲效果。对亿纬锂能而言,关键在于将商品头寸落实到预计采购,将外汇头寸落实到相应币种和收付款期限,同时通过授权审批、头寸监控和资金安排约束风险。
规范披露则应让投资者能够检验这种匹配关系。上述指引允许公司在定期报告中结合被套期项目,全面说明套保效果。期现合并披露有助于呈现经济实质,而分项说明能进一步解释净额从何而来。对公司而言,在现有披露基础上补充主要品种的采购覆盖比例、期限匹配情况,以及已实现和未实现影响,将比单独强调套保收益更有助于市场理解经营风险。
资金占用也应纳入投资者的观察范围。2026年6月末,公司列示的中信期货、广发期货押金及保证金合计约9.61亿元。这只是所列两家机构的余额,不能代表全部套保资金占用,却说明139.19亿元的期末合约金额之外,还应关注保证金与日常经营现金需求的协调。将头寸规模、期现相抵结果和保证金信息配合披露,有助于判断风险对冲是否伴随可承受的流动性压力。
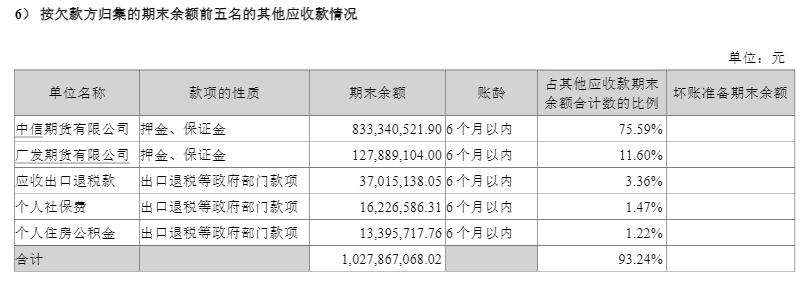
数据来源:公司公告
对投资者来说,披露清楚的好处是能够区分市场价格变化、对冲交易和主营业务各自对利润的影响,减少把衍生品亏损等同于经营失败、或把套保盈利等同于经营能力提升的误读。
亿纬锂能套保扩容是否有效,最终仍要看综合采购成本、结汇与购汇成本及订单利润的波动是否得到控制。持续且可比的披露,才能让投资者判断套保是否在服务经营,并更准确地评价利润质量和风险承担水平。