

天赐材料(002709.SZ)的期货业务,有两点值得放在一起观察。
一方面,公司持续运用期货衍生品开展套保,管理生产经营中面临的价格风险。根据年报告披露,2023-2025年,公司商品套保方案计入公允价值变动损益金额连续三年为正,并在2026年上半年继续保持。另一方面,公司自2025年开始披露期货投机交易,当年实际亏损192.20万元,2026年上半年取得732.60万元收益。
面对这个情况,不少投资者心存疑惑,一家公司的期货交易既有套保,又有投机,应当怎样理解企业的这种选择,又该如何评价两类业务?
01 企业为什么既做套保又做投机?
理解这种选择,首先要回到企业的经营过程本质。企业采购原料、组织生产和销售产品,都包含对未来成本、价格和需求的判断。投入发生在前,收入实现于后,经营者本来就在不确定性中寻找利润。当适当的期货工具出现后,企业既可用它锁定采购成本或销售利润;也可能基于自身熟悉产业供需的优势,希望利用“业内人”的优势获取额外收益。
追逐利益是企业和企业家的天性,从这个角度看,套保与投机同时存在,并非不可理解。前者服务于管控的经营风险,后者则是主动承担风险、争取额外收益,两者都是基于企业追求利润的动机。需要注意的是,经营活动中对未来的判断,与定期报告中单独披露的投机性期货交易仍需区分。理解企业为什么愿意承担风险,是分析的起点,是否值得承担则需要进一步评价。
天赐材料较早建立价格风险管理制度。2015年,公司已有外汇套保年度授权,用于管理跨境业务的汇率风险。2023年7月碳酸锂期货上市后,公司在当年9月批准开展相关商品套保,年报确认当年已经实际开展。从外汇到商品,公司持续运用衍生工具服务于主业经营,管理层的风险管理意识和业务准备值得肯定。
公司在信披公告中,对套保和投机的运作机制有较为清晰的划分、区隔。例如,2026年半年报说明,对持有存货及确定的存货采购承诺,公司卖出商品期货;对预期采购,公司买入商品期货。前者保护已持有或锁价采购原料的价值,后者控制尚未锁价的采购成本。
对于投机交易,天赐材料在2026年3月公告表示,利用闲置自有资金、提高资金使用效率和获取投资收益,并将相关保证金和权利金投资金额上限设为3,000万元。这充分表达了公司希望增加收益的核心动机,但公告并未证明公司具有可以持续兑现的价格预测优势。
02 从定期报告中,观察两类业务的运作结果
阅读天赐材料的定期报告,可以先找到衍生品投资部分,分别查看以套保和以投机为目的的交易,再对照财务报表中的相关损益及附注。分类披露回答的是交易用于什么目的,损益披露回答的是本期记录了多少收益或损失。对套保来说,还需进一步了解对应现货发生了什么变化。
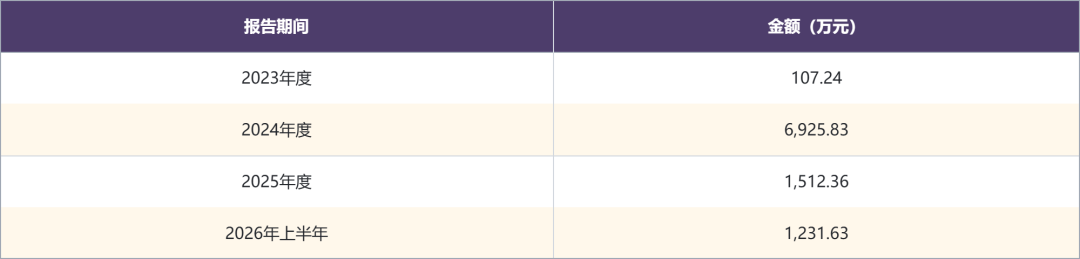
表1 商品套保方案计入公允价值变动损益的金额
(注:表内保留各期报告披露的科目金额,不能直接视为期现合并损益。)
上表显示数据为近年来“商品套保方案计入公允价值变动损益金额”。经向企业求证,该金额反映的是有效套期保值部分的期货端盈利,并非期货与现货盈亏相抵后的结果。
原料价格下跌时,卖出套保可能盈利,但相应库存的价值也可能下降;价格上涨时,买入套保可能盈利,同时企业的采购支出也可能增加。投资者真正需要知道的是,两端相抵后,采购成本、库存价值或订单利润是否得到了预期的保护。
虽然这组期货端盈亏数据、并非期现结合后的结果,不能直接用视作套保业务结果,但连续多个季度(穿越2024-2025年碳酸锂价格周期)的期货端正面盈利,可以从一个侧面体现公司套保团队的交易水平是相当不错的。
笔者建议公司在后期的披露公告中,可以进一步说明有效套期部分的期货损益、对应现货影响及相抵后的综合结果。否则,鉴于公司已开展投机性衍生品交易,投资者很容易怀疑其是否假借套保名义开展投机交易。若能在同一张表中列明套期工具、被套期项目及相抵结果,投资者就更容易判断套保是否实现套保业务目标。
投机业务部分,则要单独观察。2024年年报列示,公司不存在以投机为目的的衍生品投资;2025年和2026年上半年,公司分别披露了套保与投机业务。将两类商品期货的购入与售出金额合计,可以观察交易活动的相对规模。
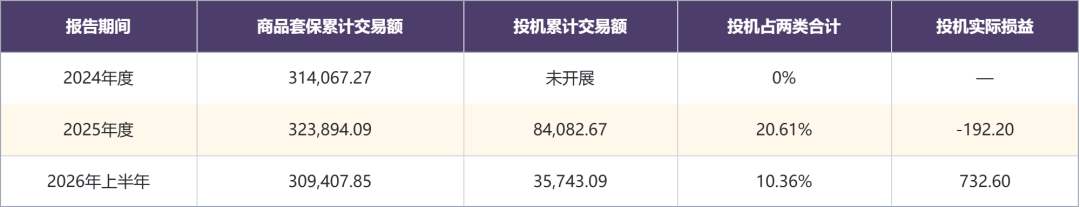
表2 商品套保与投机交易规模及投机损益
(注:金额单位为万元。累计交易额为各类商品期货本期购入与售出金额之和,不是持仓、实际资金占用或风险敞口。年度与半年度不作直接同比。)
从交易规模来看,2026年上半年商品套保占两类累计交易额的89.64%,期货交易避险对冲业务为主。投机交易规模占比由2025年全年的20.61%降至今年上半年的10.36%。这反映出各自报告期交易结构的变化,但交易频率和持有期限会影响累计金额,因此不能简单地认定风险敞口也按相同比例下降。
从交易结果来看,投机操作的实际损益则从2025年的亏损转为今年上半年的盈利。732.60万元约占公司同期35.22亿元利润总额的0.21%,这里只比较金额量级。投资者仍需结合实际资金占用、期内最大损失和保证金需求评价这项收益。
分别披露两类交易,是帮助投资者理解业务的基础。在此基础上,公司还应让交易目的与具体经营敞口的对应关系更清楚。对于兼有套保和投机的公司,披露越完整,市场越能判断哪些交易在保护经营利润,哪些交易在额外承担风险,也更容易形成对盈利质量的合理预期。
03 站在股东长期利益角度,建议继续做实经营套保
理解企业逐利的动机,并不妨碍投资者提出审慎建议。对电解液企业而言,采购、库存和订单中的价格风险长期存在,持续开展套保有明确的经营价值。它的作用在于提高成本和利润的可预期性。若企业把重点转向期货价格方向的判断,就需要额外证明自己的交易优势能够经受不同市场环境的检验。
天赐材料已具备继续做好经营套保的基础。并且在2026年1月公司公告扩大套保规模,商品套保保证金上限由1.5亿元提高至3亿元,最高合约价值上限由15亿元提高至30亿元。额度扩大后,更应确保头寸随采购、库存和销售安排调整。
作为行业局内人,通过期现结合参与价格对冲套保,天赐材料是具有“产业套保者”长期竞争优势的,但倘若作为“金融投机者”参与期货投机,结果则为未可知。历史上,不少同时进行套保与投资业务的公司出现负面案例。
秦安股份2020-2021年的期货投机失控就是一个典型的负面事件。秦安股份投机业务风控机制失灵,在触及止损线后仍继续持仓,最终导致2021年累计平仓亏损1.28亿元。公司投资行为与事前披露严重不一致,公司及有关责任人因此受到通报批评。
站在长期股东的角度,笔者更看重企业主营利润的稳定性,以及公司对风险的解释和约束能力。对天赐材料,建议继续巩固已有的经营套保,同时减少缺乏充分依据的额外投机,并把两类业务的结果披露清楚。企业熟悉产业的优势,若能更多用于保护采购、库存和订单利润,更有助于形成投资者可以理解和信赖的经营成果。