

【中央重新定调资本市场:从“稳信心”到“提韧性”】7月30日,中央政治局召开经济工作会议,新华社随后发布了会议通稿。此次会议在充分肯定上半年经济“动能向新、结构向优”发展态势的同时,也直面经济运行中的困难挑战,释放出宏观政策加力、资本市场定位升级的明确信号。
肯定结构之优,正视总量之困
会议将上半年经济运行概括为“动能向新、结构向优的发展态势”。上半年GDP同比增长4.7%,制造业增加值占GDP比重升至26.2%,以高端制造、数字经济、现代服务为代表的新动能对经济增长的贡献率超四成。AI、集成电路等新动能产业在生产、投资和出口方面均表现突出,新旧动能加速转换。
但二季度GDP同比增长4.3%,较一季度回落0.7个百分点,固定资产投资、社会消费品零售总额等指标出现波动。正是基于这一判断,会议提出“要高度重视经济运行中的困难挑战”,由此可见,稳增长的压力已清晰传导至政策层面。
宏观政策从“用好用足”到“发力提效”
纵观今年以来几次关键会议的表述,宏观政策的演进脉络清晰可辨。4月,政治局会议提出“要用好用足宏观政策”,重在存量政策的充分释放。彼时一季度经济起步有力,政策基调以“稳”为主。到了7月份,则明确提出“宏观政策要发力提效”,并从三个维度实现了升级,措辞变化意味着政策需要“强度提升和增量储备”。
存量政策从“用好”转向“提速” 。会议强调“加快财政支出和债券资金使用进度”。截至7月29日,新增专项债发行进度约55%,国债发行进度约50%,均小幅慢于去年同期;预计下半年财政支出增速将明显加快,形成实物工作量。
增量政策从“储备”转向“谋划” 。会议提出“及时谋划出台务实管用的增量政策”,时隔半年重提“加大逆周期调节力度”。这明显释放出下半年稳增长政策将进一步发力提效的信号。货币政策从“前瞻性”转向“相机抉择” 。
对比4月会议“增强货币政策前瞻性灵活性针对性”的表述,本次会议提出“综合运用并适时调整货币政策工具”。当前7天期逆回购操作利率为1.4%,已连续保持14个月不变。分析师指出,此次政策重点落在了“运用”和“调整”上,这意味着政策工具已进入准备状态,将择机使用。
资本市场:从“稳信心”到“提韧性”的关键跃升
此次会议最值得关注的亮点,在于资本市场表述的系统性升级。会议提出“深化资本市场投融资综合改革,提升资本市场韧性和信心”。对比4月会议“稳定和增强资本市场信心”的表述,在当前外围波动加大的背景下,资本市场相关政策仍以“稳”为主,着眼于通过制度建设抵御外部风险。
回望2024年“9·26”会议对资本市场的直接有力定调,彼时对资本市场的定调更为直接有力,对比之下,本次会议的表述相对委婉克制,反映出当前阶段更侧重于长期制度建设与短期信心维护的平衡考量。对资本市场而言,此次会议至少释放了三重信号:
一是稳市机制有望制度化。
国联民生证券首席经济学家陶川指出,政策重心已由“短期稳市场拓展至制度建设”,更加侧重“外部震荡下的制度护城河建设”。南开大学金融发展研究院院长田利辉认为,“韧性”指市场抵御内外风险冲击的制度弹性与结构稳定性,“信心”则源于制度公平性与长期回报确定性。粤开证券罗志恒进一步阐释:“‘韧性’意味着‘不急跌’,‘信心’意味着‘终会涨’”。
稳市资金入市有望从临时性安排升级为制度化机制,包括进一步明确类“平准基金”的触发条件,加强对两项结构性货币政策工具的运用。
二是手段从“结果性稳定”到“制度改革”的深化,投融资改革将加速落地。
申万宏源证券首席经济学家赵伟认为,新增“投融资综合改革”和“韧性”目标,或指向投资端(中长期资金)与融资端(发行、并购重组等)改革将加快推进。融资端深化创业板、科创板改革,支持硬科技企业上市;投资端推动中长期资金入市,打通社保、保险、理财等资金入市堵点。
三是产业政策与资本市场的联动将更加紧密。
这次会议首提“着力打造新兴支柱产业”,“人工智能+”行动、“六张网”建设等新质生产力方向被置于突出位置。这意味着资本市场的资源配置功能将在支持新质生产力发展中发挥更关键的作用。
正如罗志恒所言,当前正处于新旧动能转换的关键阶段,“维持资本市场平稳运行、长期向好,对于稳定社会预期、增加居民财产性收入、推动共同富裕、支持科技创新意义重大”。
从“稳信心”到“提韧性”,折射的是资本市场从短期维稳迈向长期制度建设的深层变革,A股市场长牛趋势,值得期待。
附:近5年政治局工作会议对资本市场的提法与上证指数变化趋势
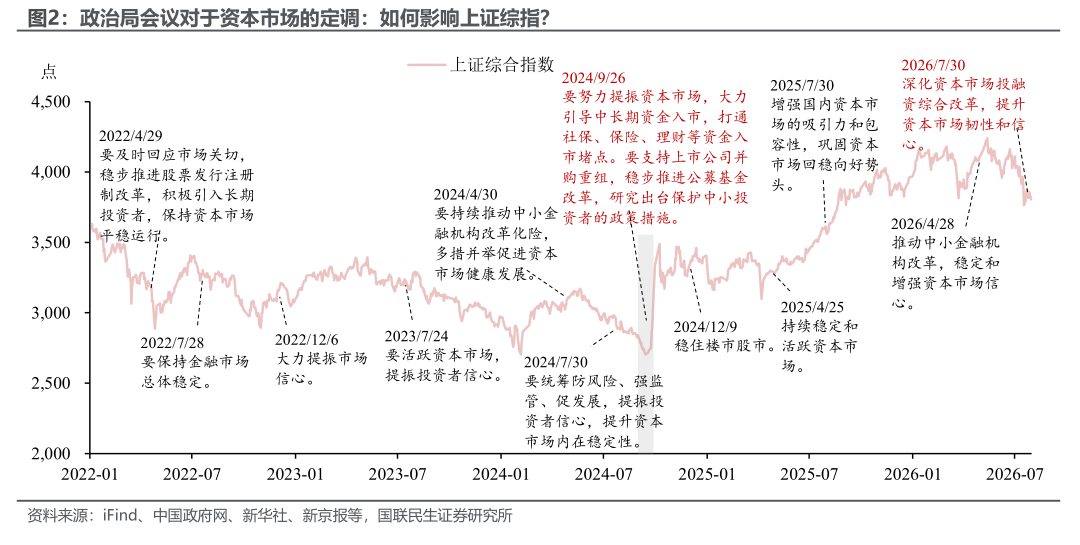
来源:国联民生证券报告