

2026年7月底,美国财政部与日本财务省联手进入外汇市场,通过买入日元来阻止日元继续快速贬值。日本财务相片山皋月3日确认,日美两国政府7月31日(美国东部时间)携手实施了买入日元的干预汇市措施,这是美日近30年来少见的协同行动,两天内动用近1000亿美元买入日元,规模创历史纪录。
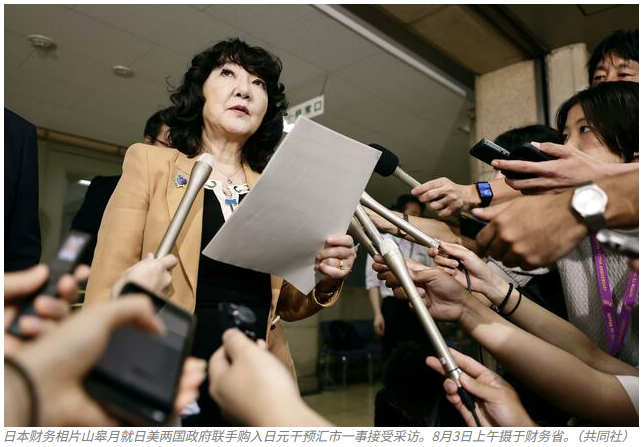
©共同社
“协调干预”此前仅在地震灾害、经济危机等紧急情况下实施,此次实属罕见。日美似乎意在展示强烈意志从而阻止投机性抛售日元。美日上一次“协调干预”是在2011年的东日本大地震、福岛核灾难之时,当时是抛售日元、买入美元。而,美日共同买入日元的“协调干预”则是自1998年亚洲金融危机以来,时隔28年再次实施。
片山同时强调称,此举“应对了日元过度贬值等脱离实际需求的投机交易”“今后,也会毫不犹豫地进一步实施协调干预”。日元汇率飙升,一度达到1美元兑换155日元区间。
那么问题来了,日元是日本的货币,日元贬值首先冲击的也是日本经济。美国为什么要亲自下场?美国总统特朗普2日的回答就说明了行动本质,他表示“日本因日元持续贬值向我们寻求了一些帮助”,美方通过干预“获得经济利益”。
有分析师表示,表面上看,美国是在帮助盟友稳定汇率。但从更深层次看,美国真正担心的并不只是日元,而是日元失控之后可能引发的两条风险链:一条通向美国国债市场,另一条通向美股和全球风险资产。换句话说,美国出手救日元,也是在保护自己的金融体系。
一、日元为什么会不断贬值
日元汇率在7月下旬一度逼近1美元兑164日元,跌至约39年8个月以来的低位。日元持续走弱,最直接、最根本的原因是美日之间仍然存在较大的利率差。截至2026年7月底,美联储把联邦基金利率目标区间维持在3.5%至3.75%,而日本央行的政策利率在2026年8月扭扭捏捏地加息后才1%,已经是1995年以来的最高水平。
两者之间超过200个基点的利差,意味着投资者持有美元资产所能获得的利息,明显高于持有日元资产。于是,非常自然的做空日元、持有美元资产的套利交易出现了:
投资者以较低利率借入日元,把日元兑换成美元,再购买美债、美股、公司债以及其他高收益资产。只要日元不大幅升值,这笔交易就可以同时赚取利差和资产上涨带来的收益。这就是所谓的“日元套利交易”。
当越来越多资金借出日元、买入美元时,市场上出售日元的力量不断增强,日元汇率也就持续承压。日元越弱,套利交易看上去越安全;套利交易规模越大,日元又越容易继续贬值。这形成了一个自我强化的循环。
过去,日本政府可以通过卖出美元储备、买入日元的方式干预市场。但如果造成日元贬值的利率差没有改变,单靠日本投入外汇储备,往往只能短暂改变市场节奏,很难真正扭转趋势。
高盛报告对此次干预并不看好,他们的基准预期是:日本央行下次加息将在2027年1月,这意味着美日之间超过200个基点的短端利差将长期维持,“日元大概率还是会走弱”——干预买来的,不过是时间。当然,美国此次参与协调干预,意味着问题已经不再只是日本自身的汇率问题。
二、美国担心日本为了救日元而抛售美债
日本要买入日元,首先需要获得美元。通常情况下,日本可以卖出外汇储备中的美元资产,再用得到的美元购买日元。而日本外汇储备的重要组成部分,正是美国国债等美元资产。
这就产生了一个让美国十分尴尬的局面:日本越想稳定日元,就越可能需要出售美债;日本出售的美债越多,美国国债市场承受的压力就越大。债券价格与收益率反向运行。大量美债被出售,会压低美债价格、推高美债收益率。对美国来说,这绝不是一个小问题。
美国政府长期存在较大的财政融资需求,需要持续发行国债。如果美债收益率明显上升,意味着美国政府新发债券时需要支付更高利息,财政负担随之增加。
与此同时,美债收益率还是美国金融市场最重要的定价基准之一。房贷利率、企业融资成本、信用债利率乃至股票估值,都与美债收益率密切相关。收益率如果快速上升,受到影响的不只是美国财政部,也包括美国企业、房地产市场和普通家庭。
因此,美国不能只站在旁边看着日本不断出售美元资产来维护日元。
日本财务省此次还特别提到,未来可能使用美联储的“外国和国际货币当局回购工具”,即FIMA回购机制。通过这一机制,外国央行可以把持有的美国国债暂时抵押给美联储,换取美元流动性,而不必直接在市场上出售美债。这项安排的意义非常明确:日本仍然能够获得干预日元所需要的美元,但可以减少直接抛售美债对市场造成的冲击。
其实,美国担忧的不是“日本会抛售美债”这个行为本身,而是“如果日本没有FIMA这样的替代工具,就不得不抛售美债”这一可能性。 美国下场干预,既是在向市场展示FIMA机制的可信度,也是在为日本提供“不抛售也能拿到美元”的通道。这相当于用信号效应替代了实际抛售压力。因此,美国支持日元,并不完全是出于盟友情谊。美国也是在防止日本为了自救而伤及美债市场,更是为了维护自身的国家政策信用。
三、美国更担心日元套利交易突然逆转
日元持续贬值有风险,但日元突然大幅升值,同样可能产生风险。这是理解美国为什么介入的第二个关键。
过去多年,低成本日元资金流入了全球大量资产:美国国债、科技股、信用债、新兴市场资产以及各种高收益交易。在市场平稳时,这些资金是推动资产价格上涨的重要力量。但套利交易有一个脆弱之处:它高度依赖低利率和稳定汇率。一旦日本央行被迫大幅加息,或者市场预期日元将持续升值,原有套利逻辑就可能反转。
此前借入日元的投资者,需要卖出美元资产,把资金换回日元偿还债务。大量投资者如果同时这样做,就会形成“套利交易平仓”。届时,市场面对的可能不只是日元上涨,而是全球资产遭到同步抛售:投资者出售美债,美债收益率上升;投资者出售美股,特别是估值较高、交易拥挤的科技股;投资者削减杠杆,信用市场和新兴市场流动性下降;资产价格下跌又触发新的保证金要求,迫使更多投资者卖出资产。
原本看起来只是美元兑日元汇率的波动,最终可能演变成全球性的去杠杆过程。
美国此前已经认识到,日本利率和债券市场的变化可能向美国固定收益市场传导。美国财政部相关报告曾指出,日本国债收益率的剧烈变化会波及全球债券市场,而日本投资者持有大量美国国债和美元信用资产。因此,美国面临的是一个两难局面。日元继续快速贬值,日本可能不断出售美元资产进行干预;但如果日本被迫用激进加息解决问题,又可能触发套利交易大规模逆转。前者威胁美债市场,后者可能同时冲击美债、美股和全球风险资产。美国参与汇率干预,实际上是在这两种风险之间争取缓冲时间。
四、美国不是单纯要让日元大涨
美国的目标并不一定是把日元推回某个非常强势的水平。如果日元升值过快,同样会刺激套利交易集中平仓,引发市场震荡。美国更希望看到的,是日元停止无序下跌,汇率重新进入相对可控的区间。
这也是官方声明强调“过度波动”和“无序走势”的原因。日本财务省并没有宣布要长期固定某个汇率,而是强调此次行动针对的是近期日元市场的异常波动。
汇率干预在这里更像是给市场设置一道减速带。它向投机者传递一个信号:继续单边做空日元,不仅是在与日本政府交易,也可能是在与美国财政部交易。
美日联合行动所产生的威慑力,明显高于日本单独干预。它可以提高做空日元的风险,迫使部分投资者降低杠杆,从而减缓汇率下跌速度。但这种干预的目的主要是控制节奏,而不是从根本上解决问题。美国此次干预的操作手法也值得注意——美国财政部可能通过卖出欧元、买入日元来执行操作,而非直接卖出美元,目的是“避免本币贬值并使其强势美元政策受到质疑”。这反映了美国在干预他国货币时面临的政治和声誉约束。
五、真正决定日元走势的仍然是利率
外汇干预可以买到时间,却不能永久改变货币价格。只要美元利率持续高于日元利率,投资者就仍然存在借入日元、持有美元资产的动力。因此,决定日元能否真正稳定的核心因素,仍然是美日货币政策的变化:
美联储是否会降息;日本央行是否会继续加息;日本通胀和工资增长能否支撑更正常的利率水平;日本政府的财政政策是否会削弱市场对日元和日本国债的信心。
如果美日利差逐渐缩小,日元的贬值压力可能自然缓解,汇率干预只需要起到过渡作用。但如果利差长期维持高位,市场很可能在短暂退却后重新测试美日两国政府的决心。外汇干预规模越大,后续维持效果所需要付出的成本也会越高。
因此,这次联合行动不能简单理解为日元行情已经彻底反转。它更像是一种风险管理措施:美国和日本试图阻止市场从缓慢失衡突然滑向金融动荡。
六、美国救的究竟是谁
从日本的角度看,稳定日元可以减轻能源和进口商品价格上涨的压力,缓解居民生活成本问题,也可以维护市场对日本经济政策的信心。
从美国的角度看,稳定日元则有三层意义:第一,减少日本为筹集美元而集中出售美国国债的可能性;第二,避免日本被迫激进加息,引发日元套利交易剧烈平仓;
第三,防止日元危机扩散为美债收益率飙升、美股下跌和全球流动性紧缩。所以,美国此次介入,看似是在帮助日本,实际上也是在保护美元资产体系。
当一个国家的低息货币,长期成为全球杠杆交易的融资来源时,这个国家的汇率就不再只是自己的内部事务。日元连接着日本的外汇储备、美国的国债市场、华尔街的资产价格以及全球投资者的杠杆仓位。日元一旦失控,冲击会沿着这些金融链条迅速传递。这正是美国必须下场的根本原因。
最后几句话总结一下。美国并非突然“发现”日元是压力点——这一认知自2024年8月“黑色星期一”(日元套利平仓引发标普500三天重挫6.1%)以来就已确立。真正促使美国在2026年7月底下场的,是多重压力的叠加:日元跌至近40年新低、美债收益率升至19年高位、日本单边干预累计耗资超1100亿美元且效果昙花一现、以及中东冲突推高能源价格进一步削弱日本经济。这些因素共同将“潜在风险”升级为“迫在眉睫的危机”。
表面上,美日在共同托住日元。更深层看,日本是在避免本国货币危机,美国则是在防止这场危机烧到美债和美股。更准确地说,这是一场以“盟友援助”为包装的风险管理行动。美国的真实目的是,通过联合干预释放强烈的政策信号——“继续做空日元等同于与美国财政部对赌”,通过FIMA机制为日本提供“不抛售美债也能获得美元”的通道,从而在美联储货币政策真正转向(降息)之前,为金融市场买一段缓冲时间。
但正如美国CNBC所分析的,“分析人士认为日元反弹的希望渺茫” ——只要美日利差的核心矛盾未解,任何干预都只能是减速带,而非终点线。