

近期全球超长期国债利率的走高再度引发市场关注。油价波动引发的通胀压力以及美联储短期加息预期,是推高利率的核心因素;另一个因素则在于,AI行业对债务融资依赖度极高,其庞大资金需求正与传统主权借款方形成‘争食’局面。此外,地缘政治动荡也加剧了经济体对供应冲击的脆弱性。与此同时,债券投资者普遍担忧,各国政府未来恐难以有效控制财政支出。这一系列不确定性也波及了近期全球股票市场。
昨夜,纳斯达克芯片股遭遇猛烈抛售,拖累美股走低;而通胀担忧和政府债务持续上升令债券收益率维持高位,也进一步压制了市场情绪。
目前,长期债券已经成为市场多重担忧的核心,美国30年期国债收益率最新升至近20年来未见的水平。该收益率一度创下2007年6月以来最高水平。日本10年期国债收益率升至30年来最高水平;德国30年期国债收益率创2011年以来新高;法国30年期政府债券收益率则升至2008年以来最高水平。
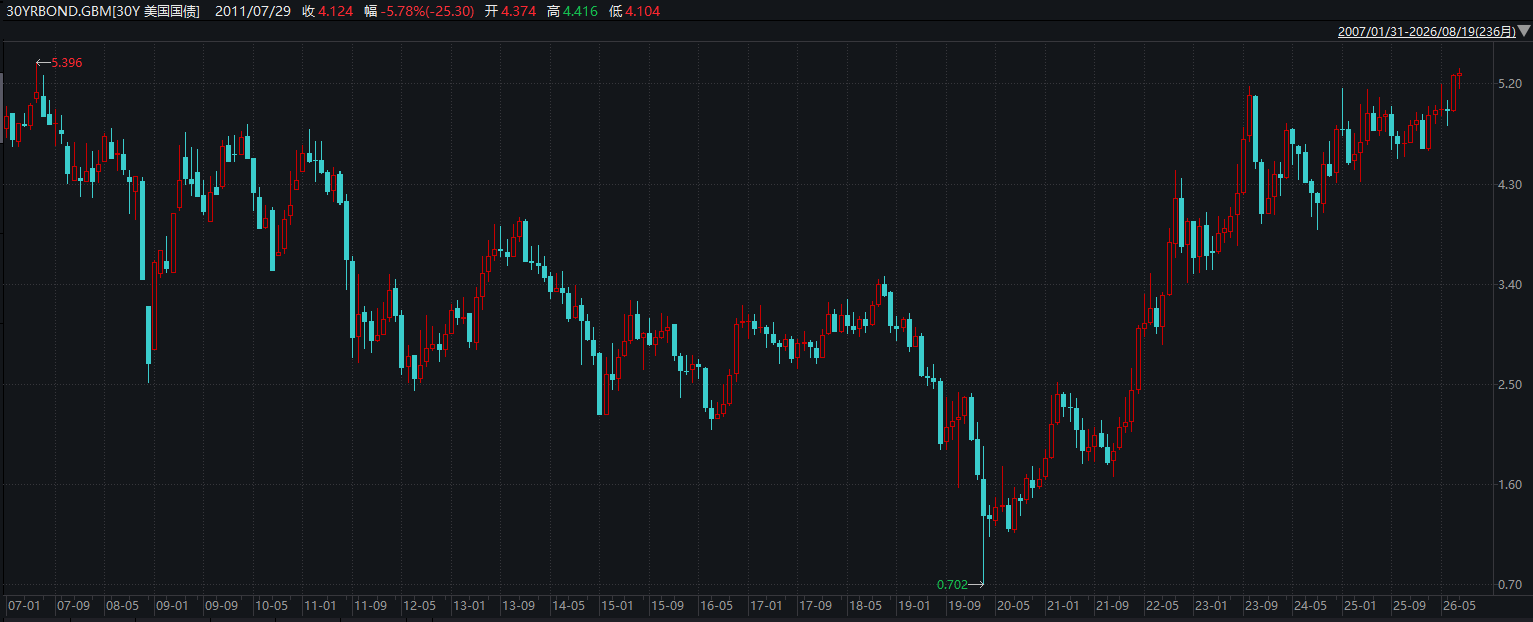
这背后仍然是对美国等发达经济体财政可持续性的担忧——这个“时常急性发作的慢性绝症”。说它是慢性绝症,是因为这个问题长期看很难解决,说他时常急性发作,是因为有时会有事件驱动(大美丽法案),有时没有特别具体的事件催化(例如最近)。
美债流动性风险溢价的走阔主要有3个核心驱动:老生常谈的存量担忧,日本持有美债规模继续下行,AI行业发债的挤兑效应。
1.不断滚雪球的巨额美债还能撑多久?
8月18日数据,美国联邦国债总规模已正式触及40万亿美元大关。由于美国在2025年将债务上限上调5万亿至41万亿美元,因此新的债务上限可能在明年春季至仲夏触及,届时可能再度引发市场对美国债务不可持续的叙事交易。
当然,美国当前的债务率在高位也很有黏性。突破二战时期106.1%的历史新高也只是时间问题。而当年债务率能下去,主要是因为美国是战胜国。同样的,未来美国债务率要下去,其也得成为AI竞争中占据绝对的优势地位才行。另外是7月财政月报引发市场对财政状况的进一步担忧——赤字继续高于去年同期。尤其是利息支出,高于过去10年同期。
2.日本最终将走向“抛售美债”
7月底日美联合干预日元汇率,一度引发市场对日本抛售美债的担忧。近期的数据显示,日本所持美债自2月1.239万亿美元峰值持续回落,5、6月分别剩余1.143、1.117万亿美元。作为美债最大的外国官方买家,当市场发现日本在5-6月已经减持了不少美债时,对美债抛压的担忧又放大了。要知道,中国官方所剩的美债规模仅剩6,334亿美元了。
日本的汇率干预短期看确实没毛病,当前,日本政府积极的财政政策注定了其财政可持续性压力将导致日元贬值长期趋势难以逆转。因而,市场判断日本政府卖出美债美元、买入日元维稳汇率只是早晚的事情。
3.AI基建发债的挤兑效应
推动债券收益率上升的另一个因素,是资金需求巨大的AI行业对债务融资有着庞大需求,这使得AI企业开始与传统的主权国家借款方争夺资金。Alphabet、亚马逊、Meta等科技巨头2026年迄今发债规模已近2200亿美元,是2025年全年1080亿美元的两倍多;摩根大通预测2026年TMT企业美元债发行规模约5,400亿美元。
晨星数据显示,债券基金今年以来削减了美债的敞口,而增持了公司债。美债供给规模的下降被公司债发行规模的飙升所抵消。这也导致IG信用利差——投资级债券收益率与无风险利率(如国债)之差,反映市场对这类资产的风险溢价要求;利差扩大代表避险情绪升温,收窄则显示信心增强——持续处于历史最低水平。在部分债券基金经理看来,公司债的信用相比美国政府的区别可能真的不大。
One Point BFG Wealth Partners首席投资官Peter Boockvar表示:“由于AI交易非常强劲,此前股市基本没有理会全球债券收益率持续上升。但如果利率继续沿着这一趋势上涨——而作为一个看空长久期资产的人,我认为这种趋势会持续——那么利率对股市产生冲击不是‘会不会’的问题,而只是‘什么时候’的问题。”
未来,可能的情境假设
从过去几次的历史经验来看,当美债利率走高时,特朗普TACO的概率也将相应增大。放眼未来,特朗普干预市场预期、扭转美债短期趋势的方法其实不多:
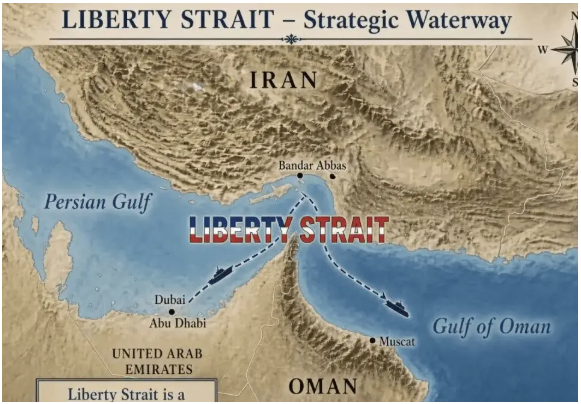
1.迅速拆掉霍尔木兹海峡的“水雷”,缓解油价带来的通胀溢价。过去几个月,美国战略石油储备快速消耗。美国能源部数据显示,截至8月14日当周,战略石油储备库存已跌破3亿桶关口,降至2.934亿桶,为1982年12月以来、即近40年来的最低水平。美国政府在3月起启动的1.72亿桶战略储备释放计划,预计该计划完成之后,库存将进一步降至约2.43亿桶。这意味着美国应对突发供给冲击的缓冲能力被大幅削弱。随着中东地缘局势的恶化,供需关系或更加紧张,美国零售汽油价格将面临进一步上行压力,届时通胀管控将面临更为严峻的挑战。
美伊谅解备忘录的 60 天谈判窗口期已于8 月 17 日正式期满,双方谈判无疾而终。特朗普近期仍然在对伊朗强硬放话,扬言要战胜伊朗后、把波斯湾海峡纳入美国领土。8月18日,其又在社交媒体上称,目前和未来不会与伊朗进行任何会谈或对话,并要求政府高级特使暂停与伊朗方面的接触。
但市场认为美国政府当前对伊朗的可用手段其实不多,普遍希望霍尔木兹海峡通行问题能够加快解决。
2.由财政口发出积极信号。贝森特得再次出来站台喊话,暗示可能缩减长债发行从而引导市场预期长债供给不会大幅增加,缓解市场对长债供给的担忧;
3.美联储信号由鹰派转鸽,缓解市场对加息的忧虑。沃什或者其他理事陆续讲话,释放金融条件因美债利率走高已足够紧,没必要加息的鸽派信号。但这更多利好短债,因为降息直接拉低短端利率;而对于长端,市场反而可能开始交易“美联储独立性受损”以及“降息后经济增长和通胀重燃”的担忧,导致期限溢价进一步走阔。
当然,从目前的数据和市场预期来看,加息基本板上钉钉,无非是具体执行时间和幅度不确定而已。