

油价侵蚀利润 三大航司业绩集体变脸
截至8月30日,中国三大航司上半年成绩单全部出齐,三家公司上半年营业收入2581.81亿,同比增长约10.4%,归母净利为-81.61亿(东航-21.79亿元、南航-36.96亿、国航-22.86亿);扣非归母净利则更惨,合计亏损近107亿,真正的是“半年亏掉100个小目标”。
分季度来看,1季度三家公司合计赚了48.3亿,2季度则是亏损约129.9亿元。从赚48亿到亏130亿的巨变,中间隔了一轮中东战争引发的全球油价上涨,2季度全球油价飙升导致利润反转,从而拖累上半年整体业绩。
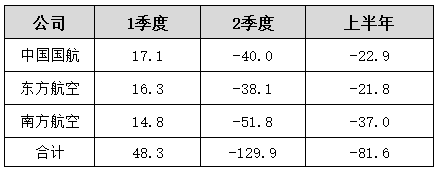
表1: 三家航司2026年上半年归母净利统计( 人民币:亿元)
数据来源:公司公告 避险网整理
燃油成本到底涨了多少?
年初油价在供应宽松预期下低位运行,随后中东冲突升级、霍尔木兹海峡航运受阻,伦敦布伦特原油期货价格在3月初冲高至118美元/桶,同比上涨33.5%。尽管6月油价曾从高位回落至70-75美元/桶附近,但上半年布伦特原油均价仍达87.6美元/桶,同比上涨23.7%。
航油成本通常占航空公司总成本的三至四成,这一极端涨幅对行业盈利构成了毁灭性冲击。
上半年,三家航司合计航油支出968亿元,同比增加约257亿元、同比增幅36%,远远大于收入的10%左右增速,也就是说,单看燃油支出,三家航司就已经亏本了。
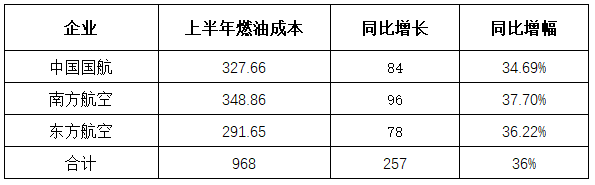
表2:三家航司2026年上半年燃油成本增幅比较 (人民币 亿元)
数据来源:公司公告 避险网整理
在半年报的敏感性测算中,国航披露油料价格每变动5%,公司成本相应变动约16.38亿元;南航则是油价每变动10%,影响成本34.89亿元;对东航而言,航油价格每波动1%,利润总额变化2.92亿元。
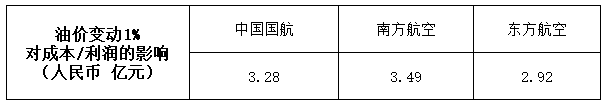
表3:三家航司2026年上半年燃油价格敏感性分析比较
数据来源:公司公告 避险网整理
对抗价格波动,东航迈出燃油套保第一步
尽管三家航司都在努力“全链条压降核心成本”,通过优化航线结构、调整航班频次、推进精细化管控等方式压降运营成本,但难以对冲油价上涨带来的刚性成本增量,成本端压力始终居高不下。
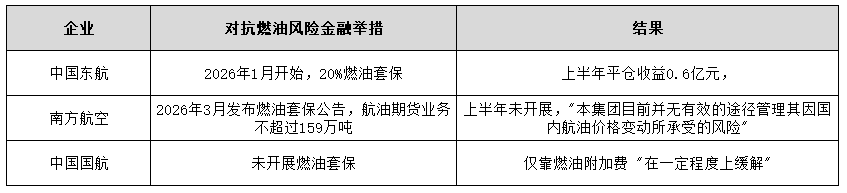
除了运营层面的管理技术工具,在经济手段层面,主要还是通过燃油附加费政策和燃油套期保值来对抗油价波动。面对2026年的油价波动风险,三家航司采取了不同的燃油套期保值策略。
数据来源:公司公告 避险网整理
1.东方航空:先知先行,20%燃油套保,略有收效。
1月28日,东方航空公布2026年套期保值计划公告,重启航油套保计划。根据公告,持仓航油套期保值总量不超过2026至2028年三年平均预计航油使用量的20%(即1,425万桶),期间任意月份的实际交割额度不超过119万桶。最终目的是,“通过原油互换合约、原油看涨期权、领式期权组合、原油期货合约等锁定航油成本,降低航油价格波动带来的不利影响。”
半年报中,东方航空披露了公司套保业务的直接受益“燃油套期合约平仓取得的收益为60.69百万元”,虽然0.6亿的直接收益仅仅弥补上半年利润亏损总额的2.6%左右,仅占油价上涨所致成本增量(78.46 亿元)的 0.77%、占燃油总成本(291.65 亿元)的 0.21%,看似微不足道,但这应该只是东航重启燃油套保的起步阶段。毕竟,从数据来看, 375万元人民币的航油远期合约期初余额较低,推测东航的燃油套保尚处于建仓或试探性参与阶段。
希望东方航空能够在燃油套保的路上坚持走下去,保持初心、久久为功。
2.南方航空:跃跃欲试,难以下手
3月30日,在霍尔木兹海峡封锁近1个月、国际油价暴涨之后,南方航空发布了2026年套保计划,尝试开展燃油套期保值。
公司在公告中表示,“航油期货业务对应的风险敞口为境内外航油需求,运用简单的期权、期货和互换合约,对冲航油价格变动导致的航油成本波动。” “航油期货业务不超过159万吨”,“航油期货业务产品包括布伦特原油看涨期权、期货和互换合约”。
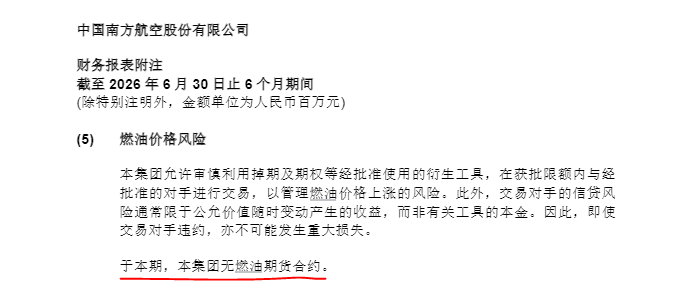
然而,颇为遗憾的是,从半年报披露信息来看,尽管发布了套保计划,南航上半年并未开展燃油套保实操!
数据来源: 公司公告
善用燃油套保,走出别样的天地
上半年的这场油价风暴再次将中国航空公司的治理水平赤裸裸地摊在了投资者面前。一边是国泰航空凭借燃油套保录得8.78亿港元盈利,净利润62.43亿港元,同比增长71%;一边是三大航司(国航、东航、南航)合计归母净亏损高达81.61亿元。(国泰航空燃油套保分析,请点击文章👉https://www.d-union.net/comment/10843.html)
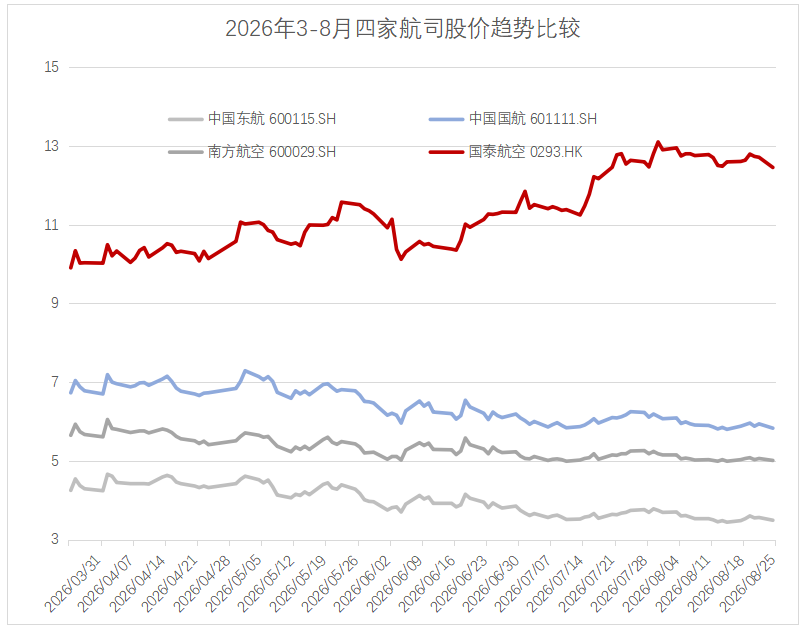
同一片天空,同一个油价,业绩与股价的冰火两重天,区别只有一个:燃油套保。
即便燃油价格敏感度超高,受2008年国际油价暴跌引发的套保巨亏历史教训影响,国内航司对衍生品工具的使用长期持谨慎态度,极少使用套期保值锁定燃油成本;而国泰航空已将约30%-35%的燃油用量做了套保,将油价波动从“不可控的外部冲击”变成了“可管理的经营变量”。
科学的套期保值不是投机,而是负责任的风险管理,是公司治理水平最直接的量化呈现。在充满不确定性的当下,在全球油价巨大波动风险面前,被动挨打与主动防御,折射的是管理层对风险的前瞻性认知与专业应对能力。
投资者不是不懂,而是选择用脚投票——股价已经说明了一切,市场用真金白银投出了信任票。
3月初-8月31日,东航、国航、南航股价分别下跌17.9%、13.4%和11.3%;而国泰航空则逆市上涨25.7%,半年业绩发布之后,瑞银、里昂等投研机构纷纷上调目标价。
真心呼吁国内航空公司,正确看待历史教训,在美伊对抗长期化的背景下,不能因噎废食,要科学、理性使用燃油套保工具,积极、主动管控燃油价格波动风险。