

2026年上半年,全球大宗商品价格波动较大,客观上增加了实体上市公司的商品套保难度,而超预期的人民币汇率趋势(稳中有升)让很多在2025年底持汇观望的上市公司措手不及,持汇头寸从“等回调”变为“踏空”。总体而言,上半年的外部环境对实体企业(特别是有“择时”套保习惯的企业)的套期保值实操确实不算友好。
避险网统计了上市实体企业上半年套期保值业务损益情况,虽然我们并不提倡企业把套保对冲作为一个盈利机制来对待,但套保损益数据确实提供了一个客观维度和窗口来解读、观察当前大环境下众多企业的套保实践状态和成效。
2026年半年报中,共有745家上市实体企业披露了量化的套期保值业务损益结果,披露企业家数略高于去年同期的649家、增加约15%。由于企业对套保会计的使用不一,对套保损益数据的理解和披露意愿差异较大,为了统一口径、有效观察,后文中的数据均基于企业披露的期现合并后的盈亏数据。
总体盈利规模下降,企业盈亏分化加大
2026年上半年,共有78家实体企业披露了期现合并后的套保损益数据,和2025年披露家数持平。从盈亏分布来看,多数企业套保业务实现盈利或打平(51家,占比65%);另有27家(占比35%)的企业套保录得亏损,和2025年同期亏损企业占比(约为32%)基本相当。
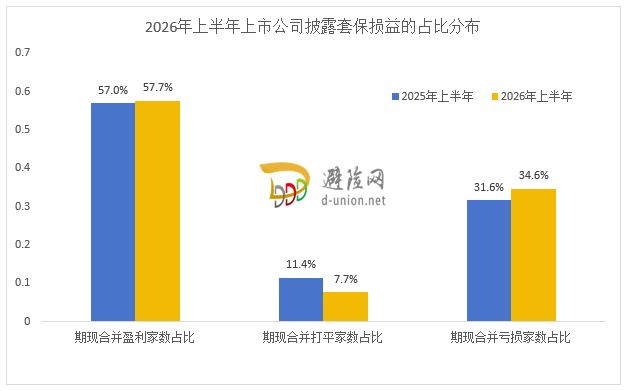
图1: 2026年上半年上市公司披露套保损益的公司占比分布
从盈亏金额来看,2026年上半年样本公司整体仍然实现了盈利,合计录得盈利约53.7亿元,但低于2025年同期的69.5亿。具体来看,套保盈利的企业上半年合计赚得76.8亿利润,同比略增1亿左右;而套保亏损的企业上半年合计亏损约23亿,远高于2025年同期亏损企业合计的5.8亿。这反映出,2026年上半年套保盈利的企业相比2025年同期赚得更多,而套保亏损的企业相比去年却亏得更多了,二者的“贫富差距”进一步拉大了。
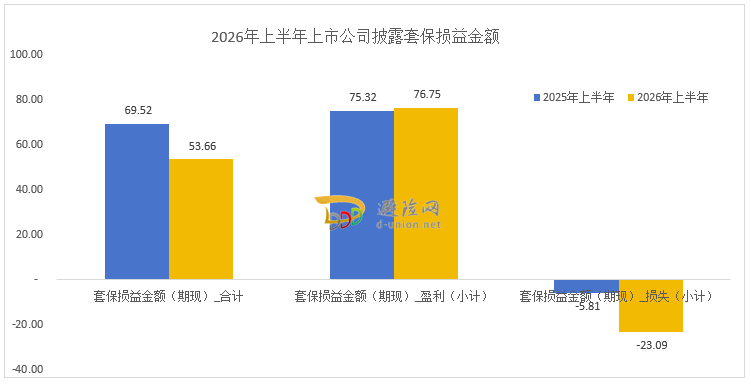
图2:2026年上半年上市公司披露套保损益金额统计
如果除以企业数量、取平均值的话,结果就更加明显了。2026年上半年,套保盈利企业的平均盈利金额为1.71亿,超过2025年同期1.67亿的盈利均值;套保亏损企业的平均亏损金额为0.86亿,大大高于2025年同期的0.23亿。
也就是说,在外部环境更加复杂、套保难度增加的背景下,套保企业群体中的马太效应凸显了出来,甚至有一定程度的放大。团队结构完善、情报获取充分,套保综合能力强的企业稳中有进,在复杂环境中反而能更好管理风险,甚至从基差、波动率、期限结构中获取额外收益;而套保综合实力相对弱一些的企业在艰难的外部压力之下,套保难度上升、可能收缩套保规模甚至完全弃保,操作结果不尽如人意。
金龙鱼一枝独秀,TOP10赚钱效应减弱
按照惯例,避险网挑出了盈利前十的企业单独观察。上半年,期现合并后,盈利金额排名前十的企业分别是金龙鱼60亿、海大集团2.9亿、西部黄金2.0亿、浙商中拓1.86亿、宁德时代1.70亿、道道全1.49亿、万凯新材1.05亿、雅化集团0.91亿、京粮控股0.83亿、南钢股份0.61亿。
与2025年同期相比,前十名中仅有金龙鱼、道道全、浙商中拓、京粮控股和西部黄金5家企业留下来,而安克创新、中兴通讯、神州数码、新奥股份等企业则退出了TOP 10行列。
从盈利金额来看,除金龙鱼盈利60亿继续大幅领跑之外,其余9家企业平均盈利金额为1.48亿,相比2025年同期的1.60亿略有下降。其中,浙商中拓盈利1.86亿、低于2025年同期的3.82亿,京粮控股0.83亿 、低于2025年同期2.11亿,道道全的1.49亿盈利也低于2025年同期的1.9亿。从这些套保老手盈利规模的缩水,可以窥见上半年实体企业套保业务操作确实不易。
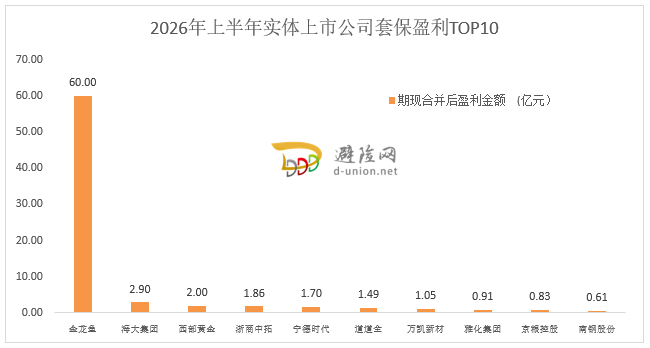
图3: 2026年上半年实体上市公司披套保盈利TOP10